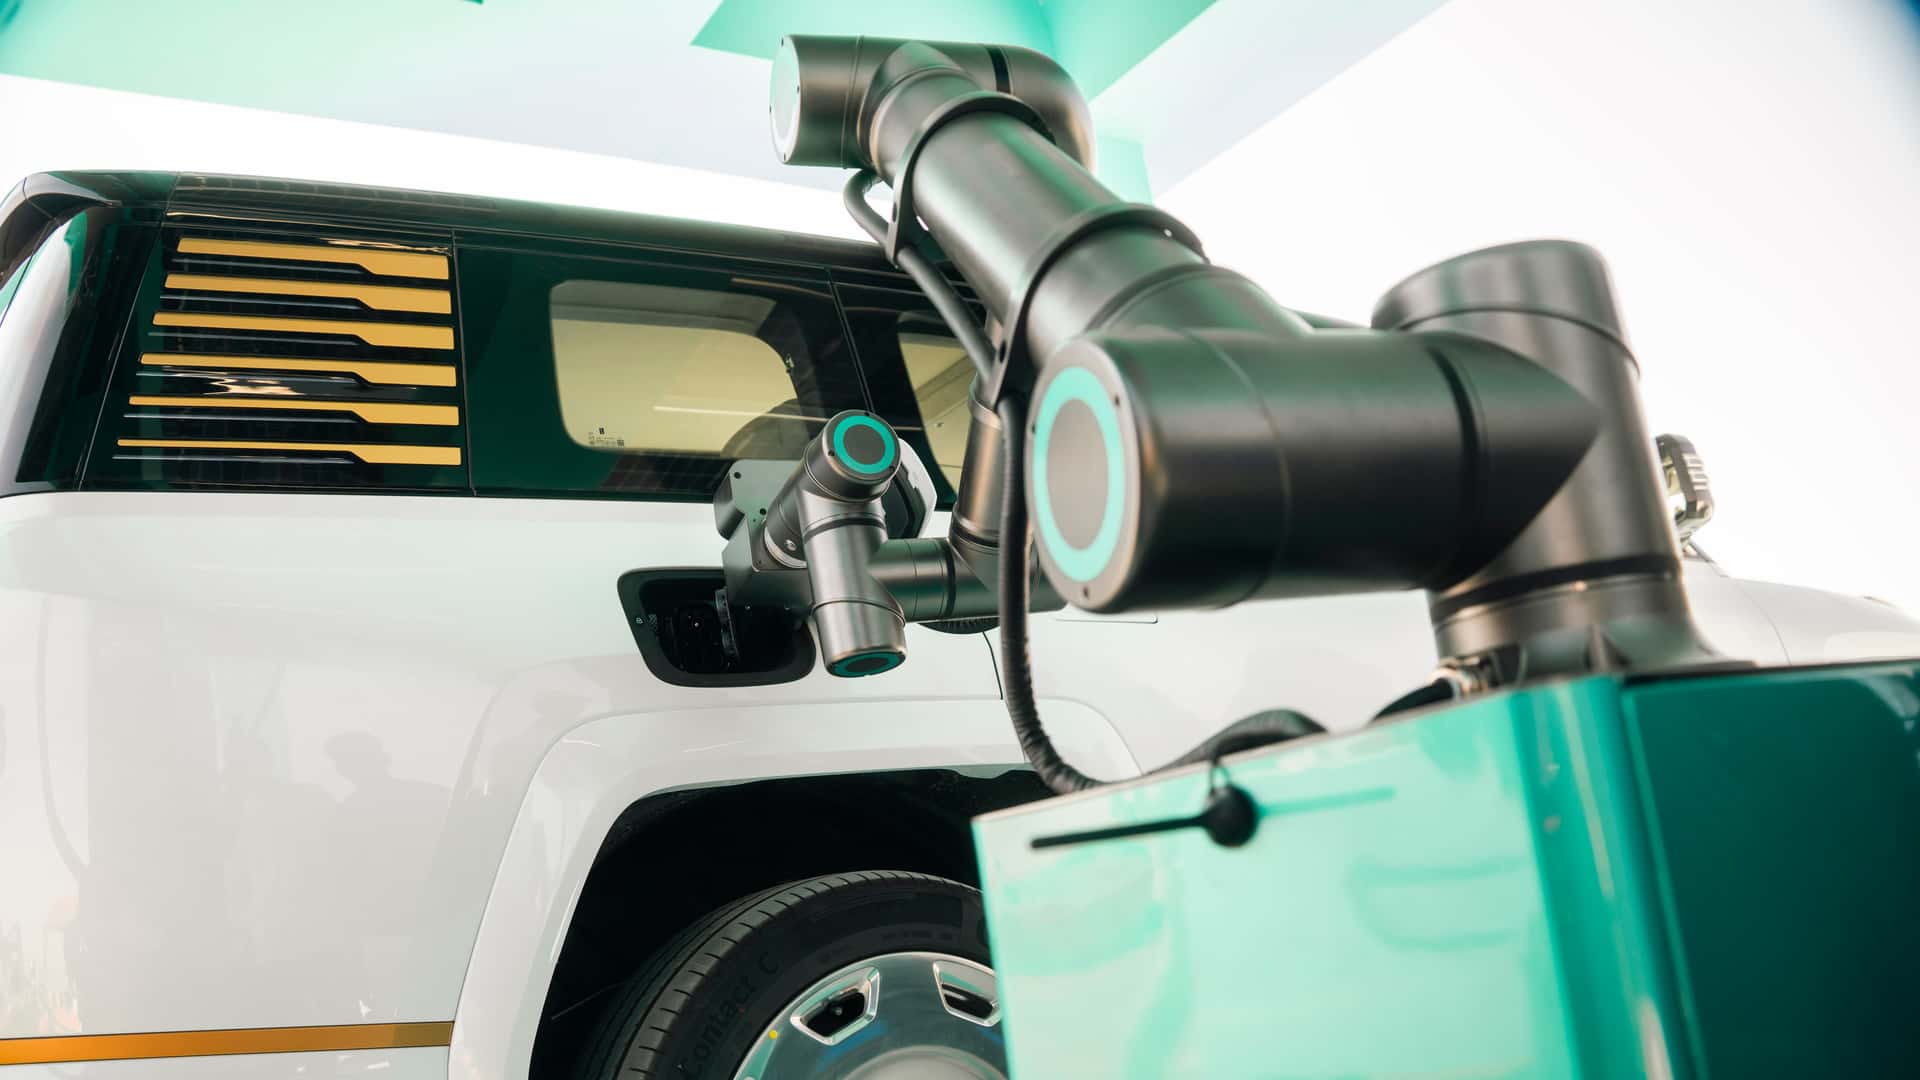
Un brazo robótico se enchufa en el EV, mientras que los paneles solares y el almacenamiento de la batería podrían llevar una carga rápida a lugares no conectados a la red.
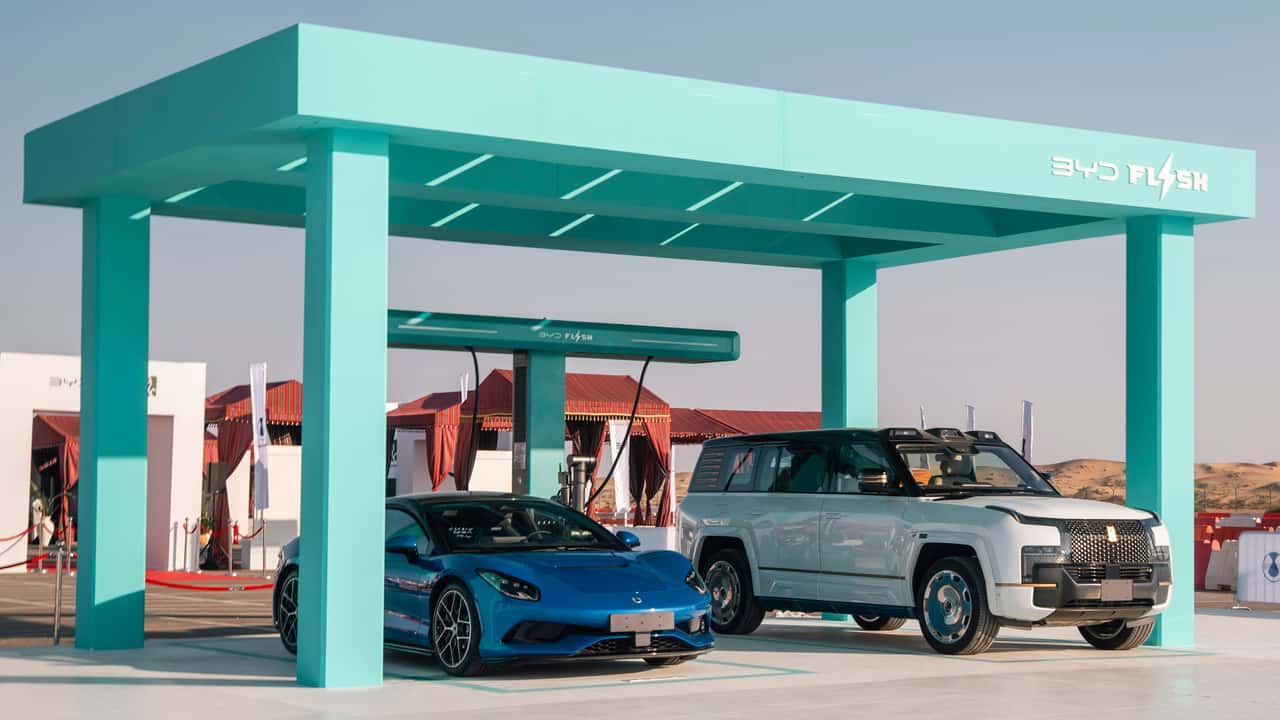
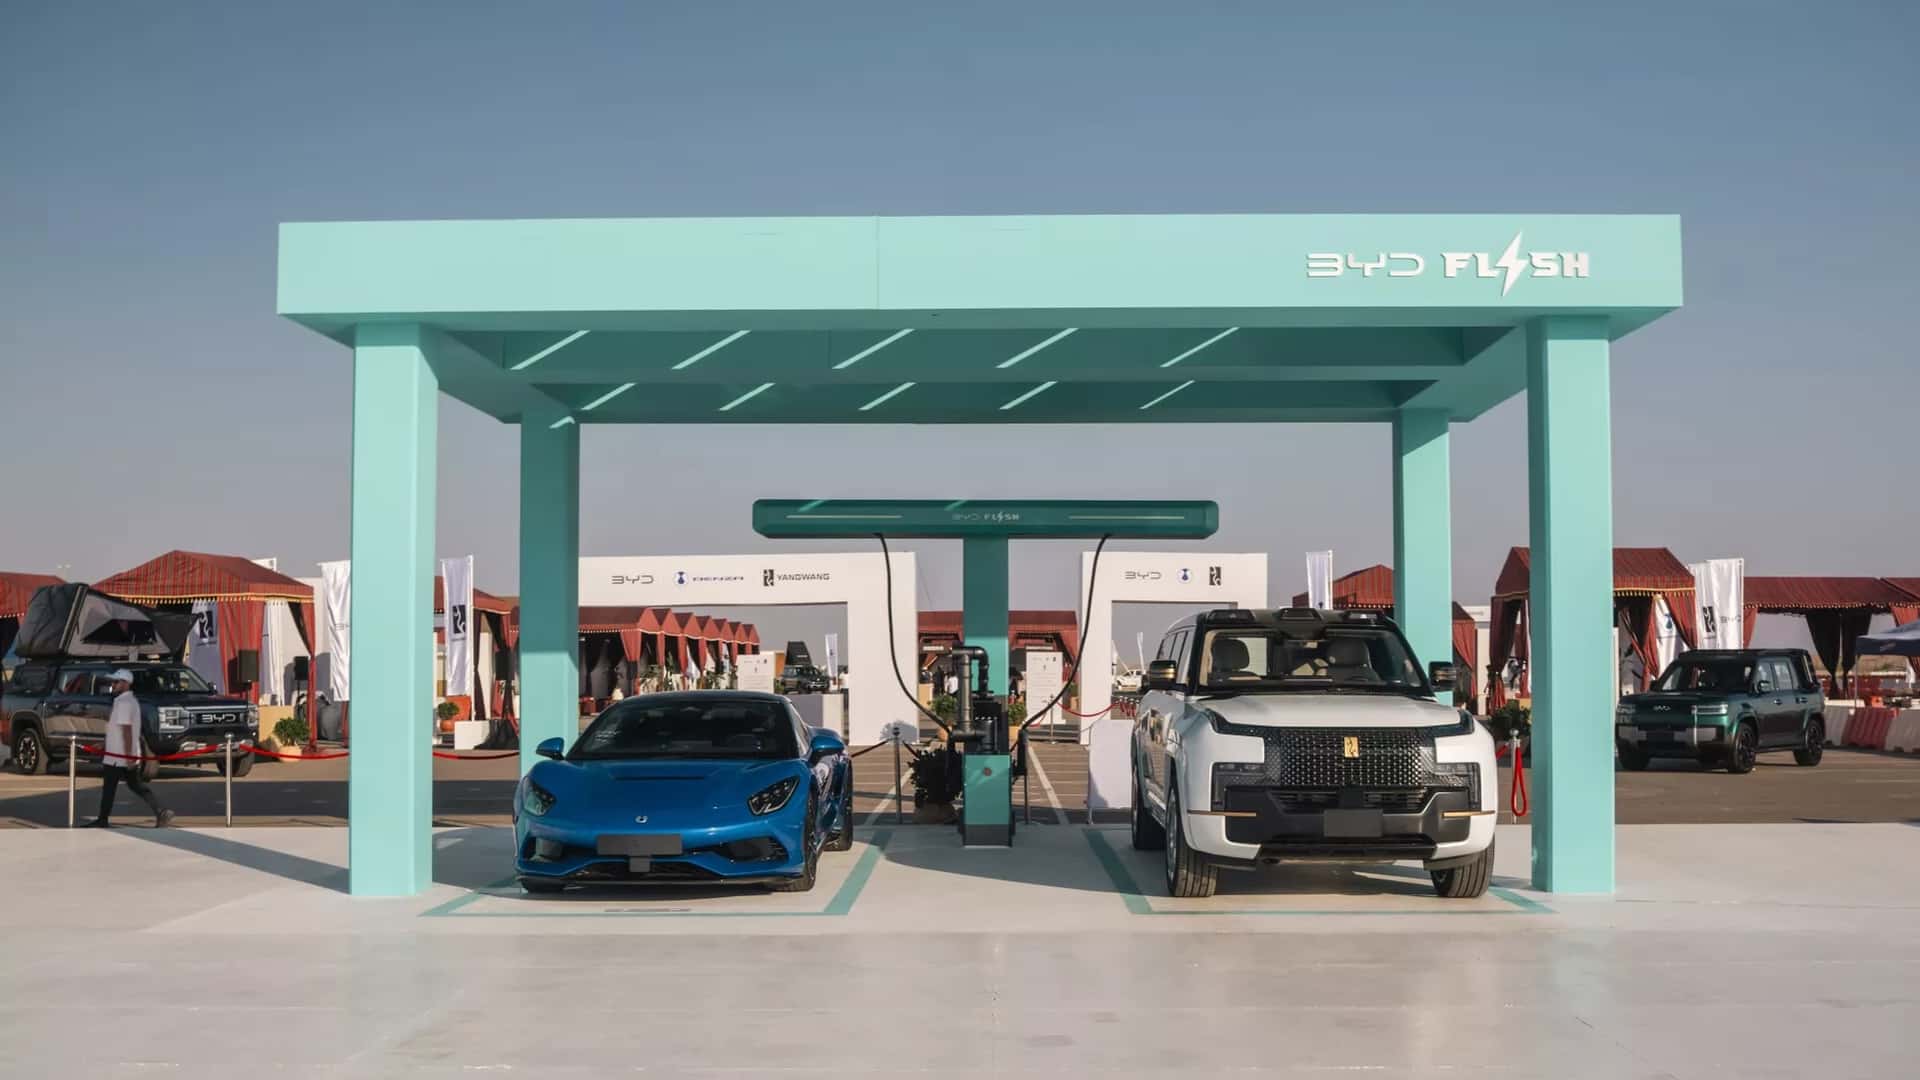
La nueva estación de carga EV de BYD combina paneles solares y baterías para permitir una carga rápida sin depender de la red.
Un brazo robótico se enchufa en el automóvil, trabajando con estacionamiento automatizado para hacer que la carga sea de manos libres.
BYD no ha revelado suficientes detalles técnicos para mostrar cuántos autos puede cargar la estación fuera de la red.
BYD ya ha demostrado que cargar un EV no tiene que tomar mucho más tiempo que llenar un tanque de gasolina. Ahora está abordando otro problema: conseguir suficiente electricidad a un cargador rápido en primer lugar.
Su nuevo sitio en el desierto de Abu Dhabi combina paneles solares, almacenamiento de baterías, carga flash y un brazo robótico que se enchufa en el automóvil. BYD dice que el sistema puede funcionar independientemente de la red eléctrica, lo que podría llevar una carga rápida a lugares donde una conexión eléctrica puede no ser factible. La propuesta es bastante simple: los paneles solares generan electricidad, las baterías la almacenan y el cargador la envía a un EV.
La carga respaldada por batería se está volviendo más común porque permite a las estaciones entregar más energía de la que su conexión a la red puede suministrar, al tiempo que reduce la demanda en la red durante los períodos ocupados. El sitio de Supercharger más grande de Tesla, que abrió a principios de este año, también utiliza paneles solares y baterías Megapack de Tesla. Compañías como Electric Era y Beam Global se especializan en carga con batería. Incluso los cargadores BYD Flash no ubicados en el medio del desierto y no suministrados por paneles solares utilizan almacenamiento de energía en el sitio para aumentar la entrega de energía.
Cada uno de los cargadores Flash en forma de T de BYD está conectado a dos baterías de almacenamiento de 185 kilovatios-hora, por un total de 370 kWh. Estos extraen energía de la red a alrededor de 100 a 560 kilovatios, luego suministran el automóvil a un ritmo mucho más alto. Los cargadores pueden enviar hasta 1.500 kW a través de un cable, o hasta 1.000 kW cuando ambos están en uso al mismo tiempo.
Agregar paneles solares a la ecuación significa que parte o incluso toda esa electricidad se puede generar en el sitio. Sin embargo, BYD no ha revelado la capacidad de la batería o la salida solar de esta nueva instalación del desierto. Por lo tanto, no está claro cuántos autos puede cargar la estación, o qué tan rápido, solo con la energía solar.
El hardware de carga es impresionantemente rápido. Con los últimos cargadores Flash de 1.500 kW de BYD, los automóviles compatibles que ejecutan su batería Blade de segunda generación pueden cargar del 10% al 70% en cinco minutos, o alcanzar el 97% en nueve minutos.
Ahora que la infraestructura se está volviendo global. La compañía dice que planea establecer 6,000 estaciones de carga Flash en todo el mundo para fines de 2027, pero no ha especificado cuántos ofrecerán energía solar, operación fuera de la red o ese brazo robótico.
Europa está probando la carga Flash de BYD con sitios en funcionamiento en Italia, Alemania, Francia y el Reino Unido. Canadá también llegará pronto. El único vehículo que vende actualmente en Europa que puede utilizar plenamente su potencia es el Denza Z9 GT. Durante una demostración, el vagón eléctrico cargó del 10% al 80% en seis minutos y 32 segundos, alcanzando el 97% en nueve minutos y 22 segundos.
El Yangwang U9 Xtreme de BYD acaba de llegar a los 503,17 km/h (312,66 mph) en una carretera cerrada en Abu Dhabi, lo que lo convierte en el primer coche de producción en llegar más rápido que 500 km/h.
La FIA y Guinness World Records reconocieron la carrera. Es el segundo récord de velocidad máxima del hipercoche totalmente eléctrico en poco más de un año, y el que se rompió fue el suyo.
De 496 km/h a 503 km/h
BYD anunció el récord en X esta mañana, diciendo que el U9 Xtreme “ha hecho lo imposible” y lo llamó “el automóvil de producción más rápido del planeta”.
Abu Dhabi cerró una sección de 10 km de la Ruta Internacional Sheikh Khalifa Bin Zayed (E11), en la región de Al Dhafra del emirato, para el intento. Eso le dio al equipo un 7 km seguido. Marc Basseng, el piloto de carreras alemán que estableció el récord anterior del coche, estaba detrás del volante de nuevo.
Tardó dos días. Basseng alcanzó un máximo de 490 km/h el primer día, según la FIA. Después de una ronda nocturna de cambios en el alerón trasero, amortiguación y presiones de los neumáticos, llegó a 503.17 km/h en su segundo intento del 1 de noviembre.
La marca anterior fue de 496.22 km/h (308 mph), establecida en el campo de pruebas ATP Papenburg de Alemania en septiembre de 2025. Esa carrera ya había empujado al Bugatti Chiron Super Sport 300+ y sus 490.48 km/h desde 2019 fuera de la parte superior de la lista.
El U9 Xtreme es la versión centrada en la pista del Yangwang U9, el superdeportivo insignia de la marca de lujo de BYD. Utiliza cuatro motores eléctricos, cada uno con una clasificación de 555 kW y que giran hasta 30.000 rpm, para 2.220 kW combinados. Eso es más de 3,000 PS, o casi 3,000 CV.
Se ejecuta en una arquitectura de 1.200 voltios con una versión de grado de pista de Blade Battery de BYD. Esas son células LFP, la misma química que BYD pone en sus coches urbanos más baratos.
Para el contexto, el Rimac Nevera R, que obtuvo una pila de récords mundiales de EV el año pasado, alcanza los 431.45 km/h. El U9 Xtreme también tiene el récord de producción de la vuelta de EV en el Nürburgring Nordschleife a las 6:59.157.
El más grande: esta es una carrera de una sola dirección. Los dos títulos de Guinness enumerados para el intento, la velocidad más alta de un automóvil de producción y de un automóvil de producción eléctrico, se especifican como “dirección única”. La publicación de BYD reclama cuatro récords de Guinness, pero el anuncio de la FIA solo enumera esos dos para esta carrera.
Los récords de velocidad máxima del automóvil de producción han sido tradicionalmente el promedio de dos carreras en direcciones opuestas, en una hora, para cancelar el viento y el grado de la carretera. Así es como Koenigsegg obtuvo su récord de 447.19 km/h con el Agera RS en 2017.
Bugatti se calentó exactamente por esto en 2019, cuando el Chiron golpeó 490 km / h en un camino en un automóvil de preproducción. Bugatti dijo que no era un registro oficial.
El automóvil también funcionaba con neumáticos semi-slick a medida desarrollados con Giti Tire. No está claro si los 30 coches de los clientes los conseguirán.
La toma de Electrek
Aparte de los asteriscos, esto es salvaje.
Un fabricante de automóviles chino mejor conocido por automóviles urbanos de $ 10,000 ahora construye el automóvil de producción más rápido del mundo, y es eléctrico. No hace mucho tiempo, la sabiduría convencional era que los vehículos eléctricos no podían soportar altas velocidades máximas porque la batería y los motores se sobrecalentaban mucho antes de que el automóvil se quedara sin carretera. BYD acaba de funcionar 503 km/h en células LFP. ¡Células LFP!
Pero mantendríamos a BYD al mismo estándar al que mantuvimos a Bugatti. Una carrera de un solo sentido en una carretera con una recta de 7 km es una gran demo, no un récord definitivo, pero impresionante.
Roadster 2 nunca será un poseedor del récord. Simplemente no puede competir con los hipercoches de hoy en día nunca les importan aquellos en 2028 cuando realmente vemos que uno sale de una fábrica. Aunque con el récord de Tesla, generalmente pasan 4 años desde la demo hasta la producción, por lo que es 2030 para el Roadster 2.
Y de cualquier manera, seamos honestos: se trata de marketing. Nadie va a conducir uno de estos 30 coches a 500 km/h. Pero funciona. Es un halo para Yangwang antes de su nuevo sedán de ultra lujo y para el empuje de BYD hacia Europa, y hace que la multitud de “los autos chinos sean copias baratas” parezca obsoleta.
Mientras tanto, Tesla prometió un Roadster que alcanzaría más de 250 mph en 2017. Nueve años después, todavía no está en producción.
La verdadera pregunta ahora es si Bugatti o Koenigsegg responde con una carrera bidireccional de 500 km/h. Koenigsegg dice que su Jesko Absolut puede hacerlo teóricamente, pero nunca ha intentado una carrera. ¿Es BYD lo que finalmente los hace intentar?
El país muestra un notable crecimiento del mercado de vehículos eléctricos y el desarrollo de la infraestructura de carga
Los Emiratos Árabes Unidos ocuparon el primer lugar entre los países del Golfo Pérsico en preparación para la transición al transporte eléctrico. En el índice global, el país se situó en la posición 22 con un resultado de 53 puntos. Así lo informa
Emirates News Agency (WAM), socio de TV BRICS.
Según el estudio, en 2025 los vehículos eléctricos representaron alrededor del 9 por ciento de todas las ventas de automóviles nuevos en los EAU. Los vehículos totalmente eléctricos supusieron el 6 a 8 % de las ventas, y otro 2,5 % correspondió a los híbridos.
Paralelamente, en el país se amplía la red de estaciones de carga. Actualmente hay alrededor de 2.800 puntos, incluidos aproximadamente 1.250 estaciones de corriente continua y unos 350 dispositivos de alta potencia.
Los EAU planean que para 2050 los vehículos eléctricos e híbridos constituyan la mitad de todos los automóviles en las carreteras del país. En Dubái se ha fijado un objetivo aparte: aumentar la proporción de vehículos eléctricos en el parque automovilístico urbano a más del 15 % para 2030.
Para elaborar la clasificación, los especialistas evaluaron 31 mercados. Tuvieron en cuenta con qué intensidad se desarrollan las ventas de vehículos eléctricos, si los compradores están dispuestos a pasarse al transporte eléctrico, cuán desarrollada está la red de estaciones de carga, cuánto cuesta poseer un vehículo eléctrico y qué normas rigen en este ámbito.
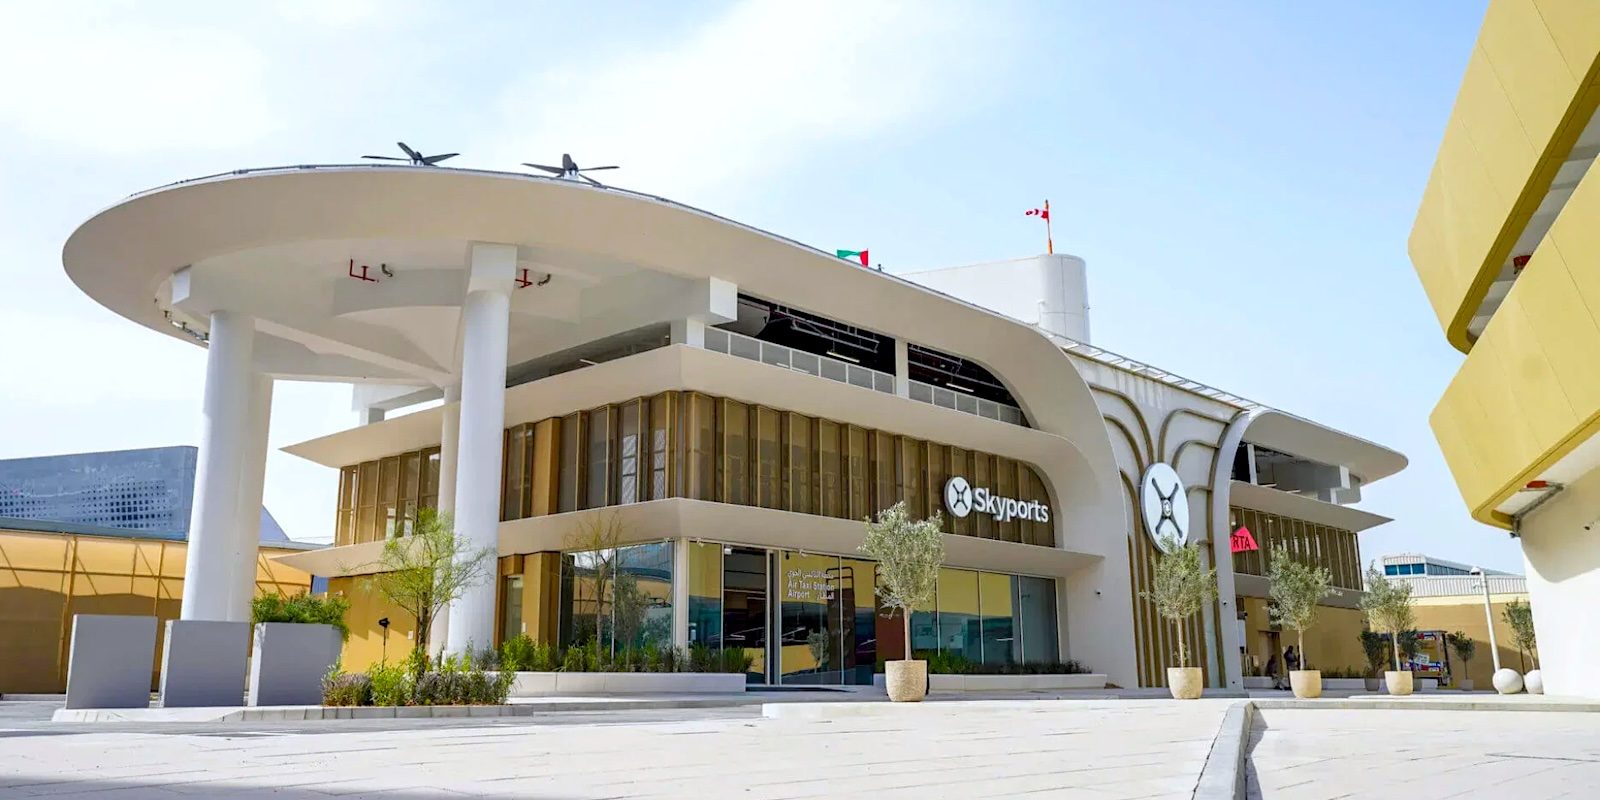
Los desarrolladores detrás del nuevo
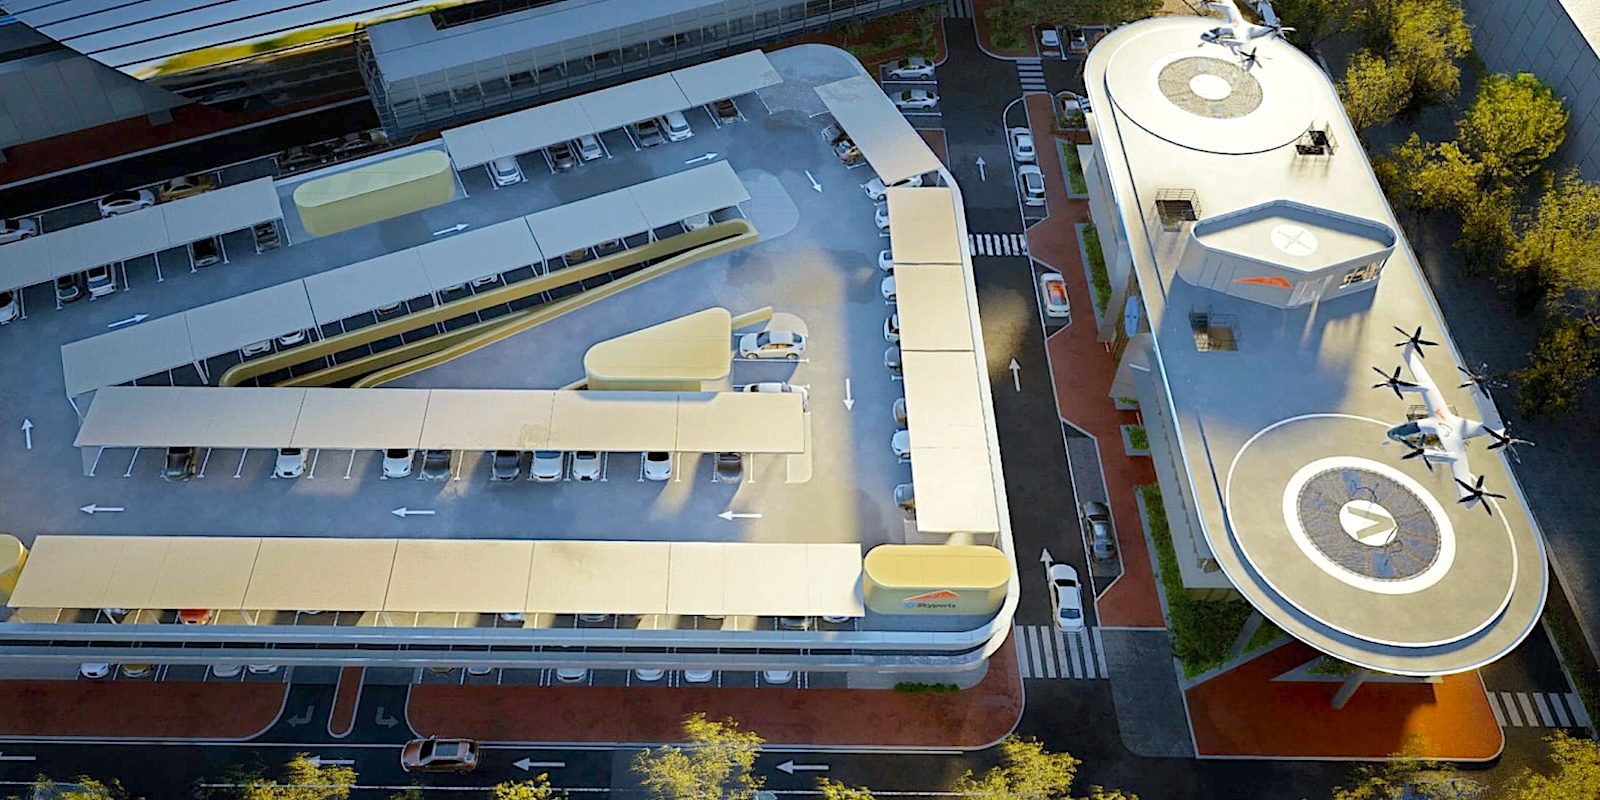
proyecto Dubai VDX lo llaman el primer vertiport comercial construido
específicamente para el mundo, y después de recibir una luz verde de los
reguladores, el vertiport está listo para comenzar.
Desarrollado por Skyports Infrastructure,
el nuevo puerto comercial está diseñado para permitir que los aviones
pequeños y alimentados por baterías despeguen y aterricen verticalmente
sin la necesidad de pistas convencionales. La instalación recibió
recientemente la certificación regulatoria emitida por la Autoridad
General de Aviación Civil (GCAA) de los Emiratos Árabes Unidos, que es crucial en su intento por operar eVTOL comerciales en todo el emirato.
“Esta certificación es un momento decisivo para Advanced Air Mobility, que demuestra que la infraestructura, los estándares operativos y los marcos regulatorios requeridos para los
servicios comerciales de eVTOL ahora son una realidad”, explica Duncan
Walker, CEO de Skyports Infrastructure. “Con VDX ahora certificado y la
construcción de la red de taxis aéreos de Dubai que avanza a su ritmo,
estamos un paso más cerca del lanzamiento de operaciones comerciales de
taxi aéreo y desbloqueando una nueva era de transporte urbano seguro,
eficiente y sostenible”.
Por su parte, parece que los reguladores de Dubai están casi tan entusiasmados con el nuevo vertiport como sus desarrolladores.
“La certificación del primer puerto
comercial construido específicamente en el mundo es un logro histórico
para los Emiratos Árabes Unidos y un momento decisivo para el futuro de
la aviación”, dice Saif Mohammed Al Suwaidi, Director General de la
GCAA. “Refleja la visión de nuestro liderazgo, la madurez de nuestro
sistema regulatorio y nuestra capacidad nacional para permitir la
innovación manteniendo los más altos niveles de seguridad. Los Emiratos
Árabes Unidos no solo se están preparando para el futuro de la aviación,
sino que la están dando forma activamente y estableciendo nuevos puntos
de referencia internacionales para la movilidad aérea avanzada”.
La red de vertiports de taxis aéreos
propuesta está siendo desarrollada por Skyports en colaboración con la
Autoridad de Carreteras y Transporte (RTA) de Dubai.
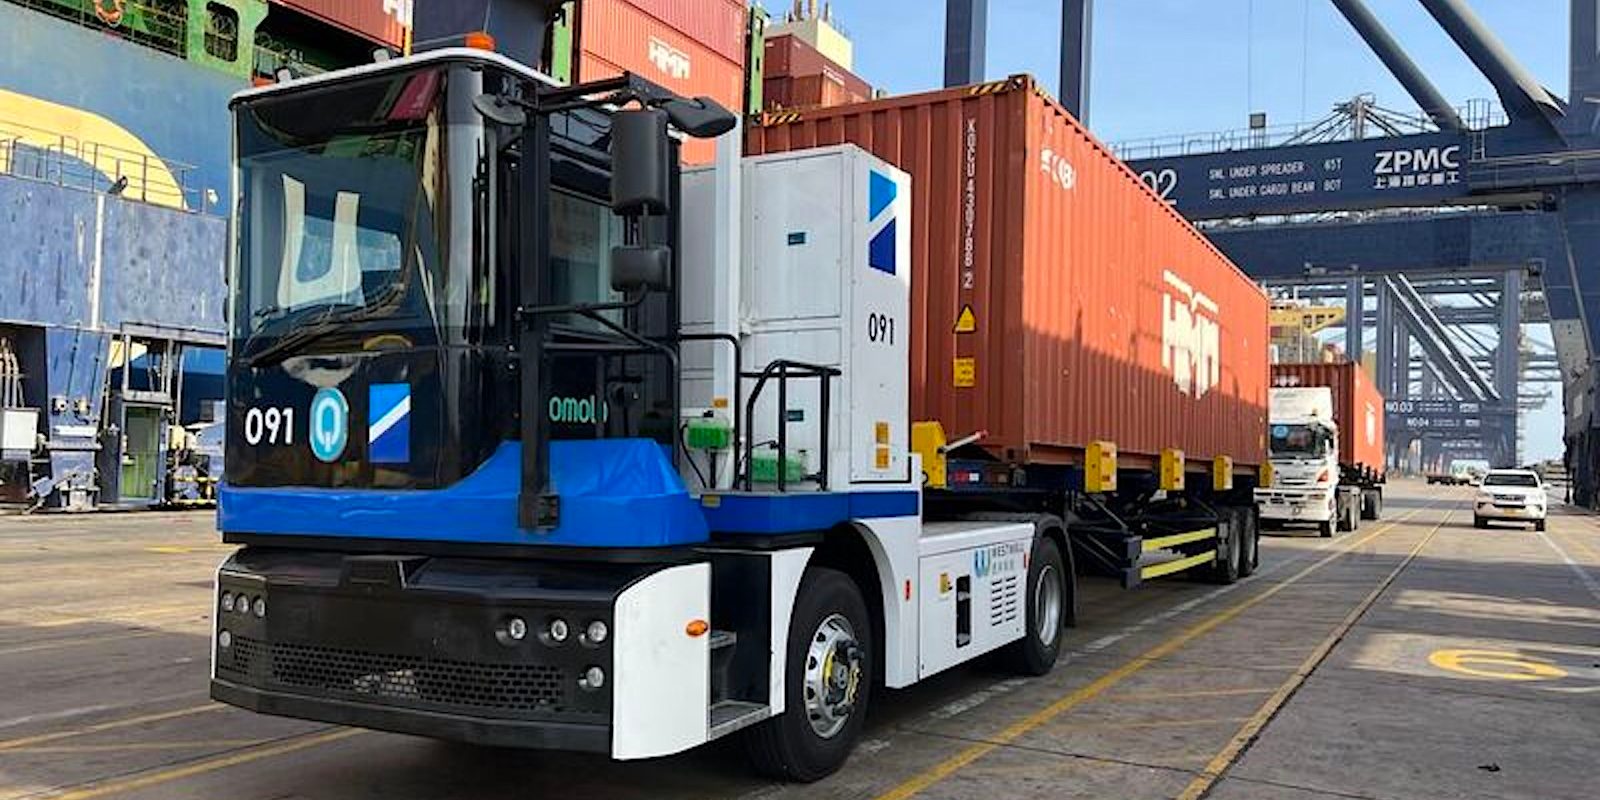
Hutchison Ports Pakistán está invirtiendo $
76 millones en un nuevo plan de descarbonización que promete desplegar
más de 70 nuevos tractores de terminales eléctricos en su terminal de
contenedores Karachi como parte de un plan más grande para limpiar las
operaciones portuarias paquistaníes.
Uno de los operadores portuarios más
grandes del mundo, Hutchison Port Holdings Limited, desplegó por primera
vez un puñado de tractores terminales eléctricos el año pasado y, como casi todos los demás que han puesto a trabajar a los hosters de patio con batería, no podrían estar más contentos con el rendimiento de los camiones en los más de 450.000 km (~ 280.000 millas)
cubiertos en el último año, solo. Ese desempeño está impulsando a la
compañía a invertir $ 76M adicionales en esfuerzos adicionales de
electrificación portuaria.
En una publicación de Instagram al estilo
de un comunicado de prensa titulada, “Karachi Port Charts a Course for a
Smarter, Future-ready Port Ecosystem”, la compañía presentó planes para
desplegar 20 camiones electrónicos adicionales (abreviatura para el
tractor terminal Westwell E-Truck S1, mostrado) este octubre, con 50
E-Trucks completamente más llegando al sitio antes de finales de 2027.
El alcance es de aproximadamente 150 km
completamente cargado (de nuevo, 165,000 libras), gracias a una batería
LFP de 282 kWh que se puede cargar rápidamente en corriente continua de
10-80% en aproximadamente 40 minutos, o se intercambia con una batería
cargada y en espera en unos cinco minutos, menos tiempo del que se
necesita para llenar un camión diesel de capacidad similar, y por menos
dinero, con menos mantenimiento. (!)
Puedes ver la publicación original de
Instagram, a continuación, luego háganos saber lo que piensas de las
ambiciones eléctricas de Pakistán en los comentarios.
Se prevé que para finales de año varias centenas de estos vehículos circulen por las calles de la ciudad
Dubái
se ha convertido en una de las primeras ciudades de la región en
otorgar permiso a los taxis autónomos chinos no solo para realizar
pruebas, sino también para su uso comercial. Así lo informa el DIARIO
DEL PUEBLO digital, socio de TV BRICS.
Los taxis autónomos pueden circular de forma independiente por intersecciones, rotondas y tramos con semáforos.
Actualmente,
el transporte autónomo opera en la zona de Jumeirah en un área de
aproximadamente 25 km². Este servicio es especialmente conveniente en el
calor del verano, cuando la temperatura alcanza casi los 50 grados
centígrados. Los pasajeros pueden solicitar el vehículo a través de una
aplicación y subirse inmediatamente a un habitáculo refrigerado, sin
pasar tiempo adicional bajo el sol abrasador.
Se prevé que para finales de 2026 se amplíe el área de operación y se aumente el número de vehículos hasta varios centenares.
El
lanzamiento de los taxis autónomos demuestra que las tecnologías chinas
de conducción autónoma están comenzando a utilizarse activamente en el
extranjero.
Las autoridades de Dubái planean que para 2030
aproximadamente una cuarta parte de todos los desplazamientos en la
ciudad se realicen en transporte autónomo, lo que abre nuevas
oportunidades para el desarrollo de las tecnologías chinas en el mercado
de Oriente Medio.
A Europa le gusta pensar en sí misma
como un líder de vehículos eléctricos. Los datos cuentan una historia
más complicada: Europa no es líder ni se está retrasando: se encuentra a
mitad de paquete, mejorando constantemente pero moviéndose más
lentamente que los países que ahora marcan el ritmo de la
electrificación global.
El momento de ese mensaje es importante. Europa registró suresultado más fuertederegistrado, el jefedepolítica industrial de la UE, Stéphane Séjourné, advirtió que laindustria automotriz europea está en “peligro mortal”delacompetencia
china. Junio fue más fuerte de nuevo, con los BEV alcanzando
aproximadamente uno de cada cuatro nuevos automóviles en toda Europa: un
progreso real, pero aún muy por debajo de la escala del mercado interno
que China ya ha logrado. El nuevo análisis de Transporte y Medio
Ambiente mostróquelalasen casi todo el bloque.
Lean juntos, estas tres señales confirman el problema central: el cuellodebotella de Europa no es infraestructuraylos consumidores. Es el ritmo del cambio industrial y político subyacente.
La autoimagen de Europa frente a los datos
Losautomóviles eléctricosconbatería tomaronelloslaen la primera mitad de 2026, frente al 15,6% del año anterior, y las ventas de BEV en los mercados europeos superaron los1,24 millones deunidades,
un 33,7% más que en 2025. Francia registró un récord de 55.831
registros BEV en junio y una cuota de mercado del 29,6%; varios mercados
más pequeños, Noruega, Dinamarca, Irlanda, Finlandia y los Países
Bajos, superaron la propia participación nacional de China en BEV ese
mes.
Esos números son genuinamente fuertes
y vale la pena reconocerlos. Pero enmascaran un núcleo más lento. La
participación de BEV en Alemania alcanzó alrededor del 25% en la primera
mitad, y el 28% en junio, el primer mes en el quelosautomóviles eléctricos superan a todoslosdeen
el lugar de nacimiento del automóvil. La cuota de BEV a escala de la UE
del 20,7% sigue siendo híbrida al 37,3% del mercado. La retórica
política describe el liderazgo; los datos de registro describen un
bloque que todavía se apoya fuertemente en híbridos completos para hacer
que sus números se vean mejor de lo que su transición BEV en realidad
es.
Clubes globales, posición europea
Alinee los principales países
exportadores de vehículos por la proporción de nuevos registros que son
eléctricos a batería en casa, y Europa se encuentra directamente en el
medio de la manada, muy por delante de Japón y Estados Unidos, pero
claramente detrás de China y, cada vez más, Tailandia.
Gráfico
1: Participación de los BEV de las nuevas matriculaciones en los
mercados nacionales por país exportador de vehículos. Datos: CPCA,
JADA/JAMA, KBA, molit.go.kr, ANL, ACEA,data.thaiauto.or.th.
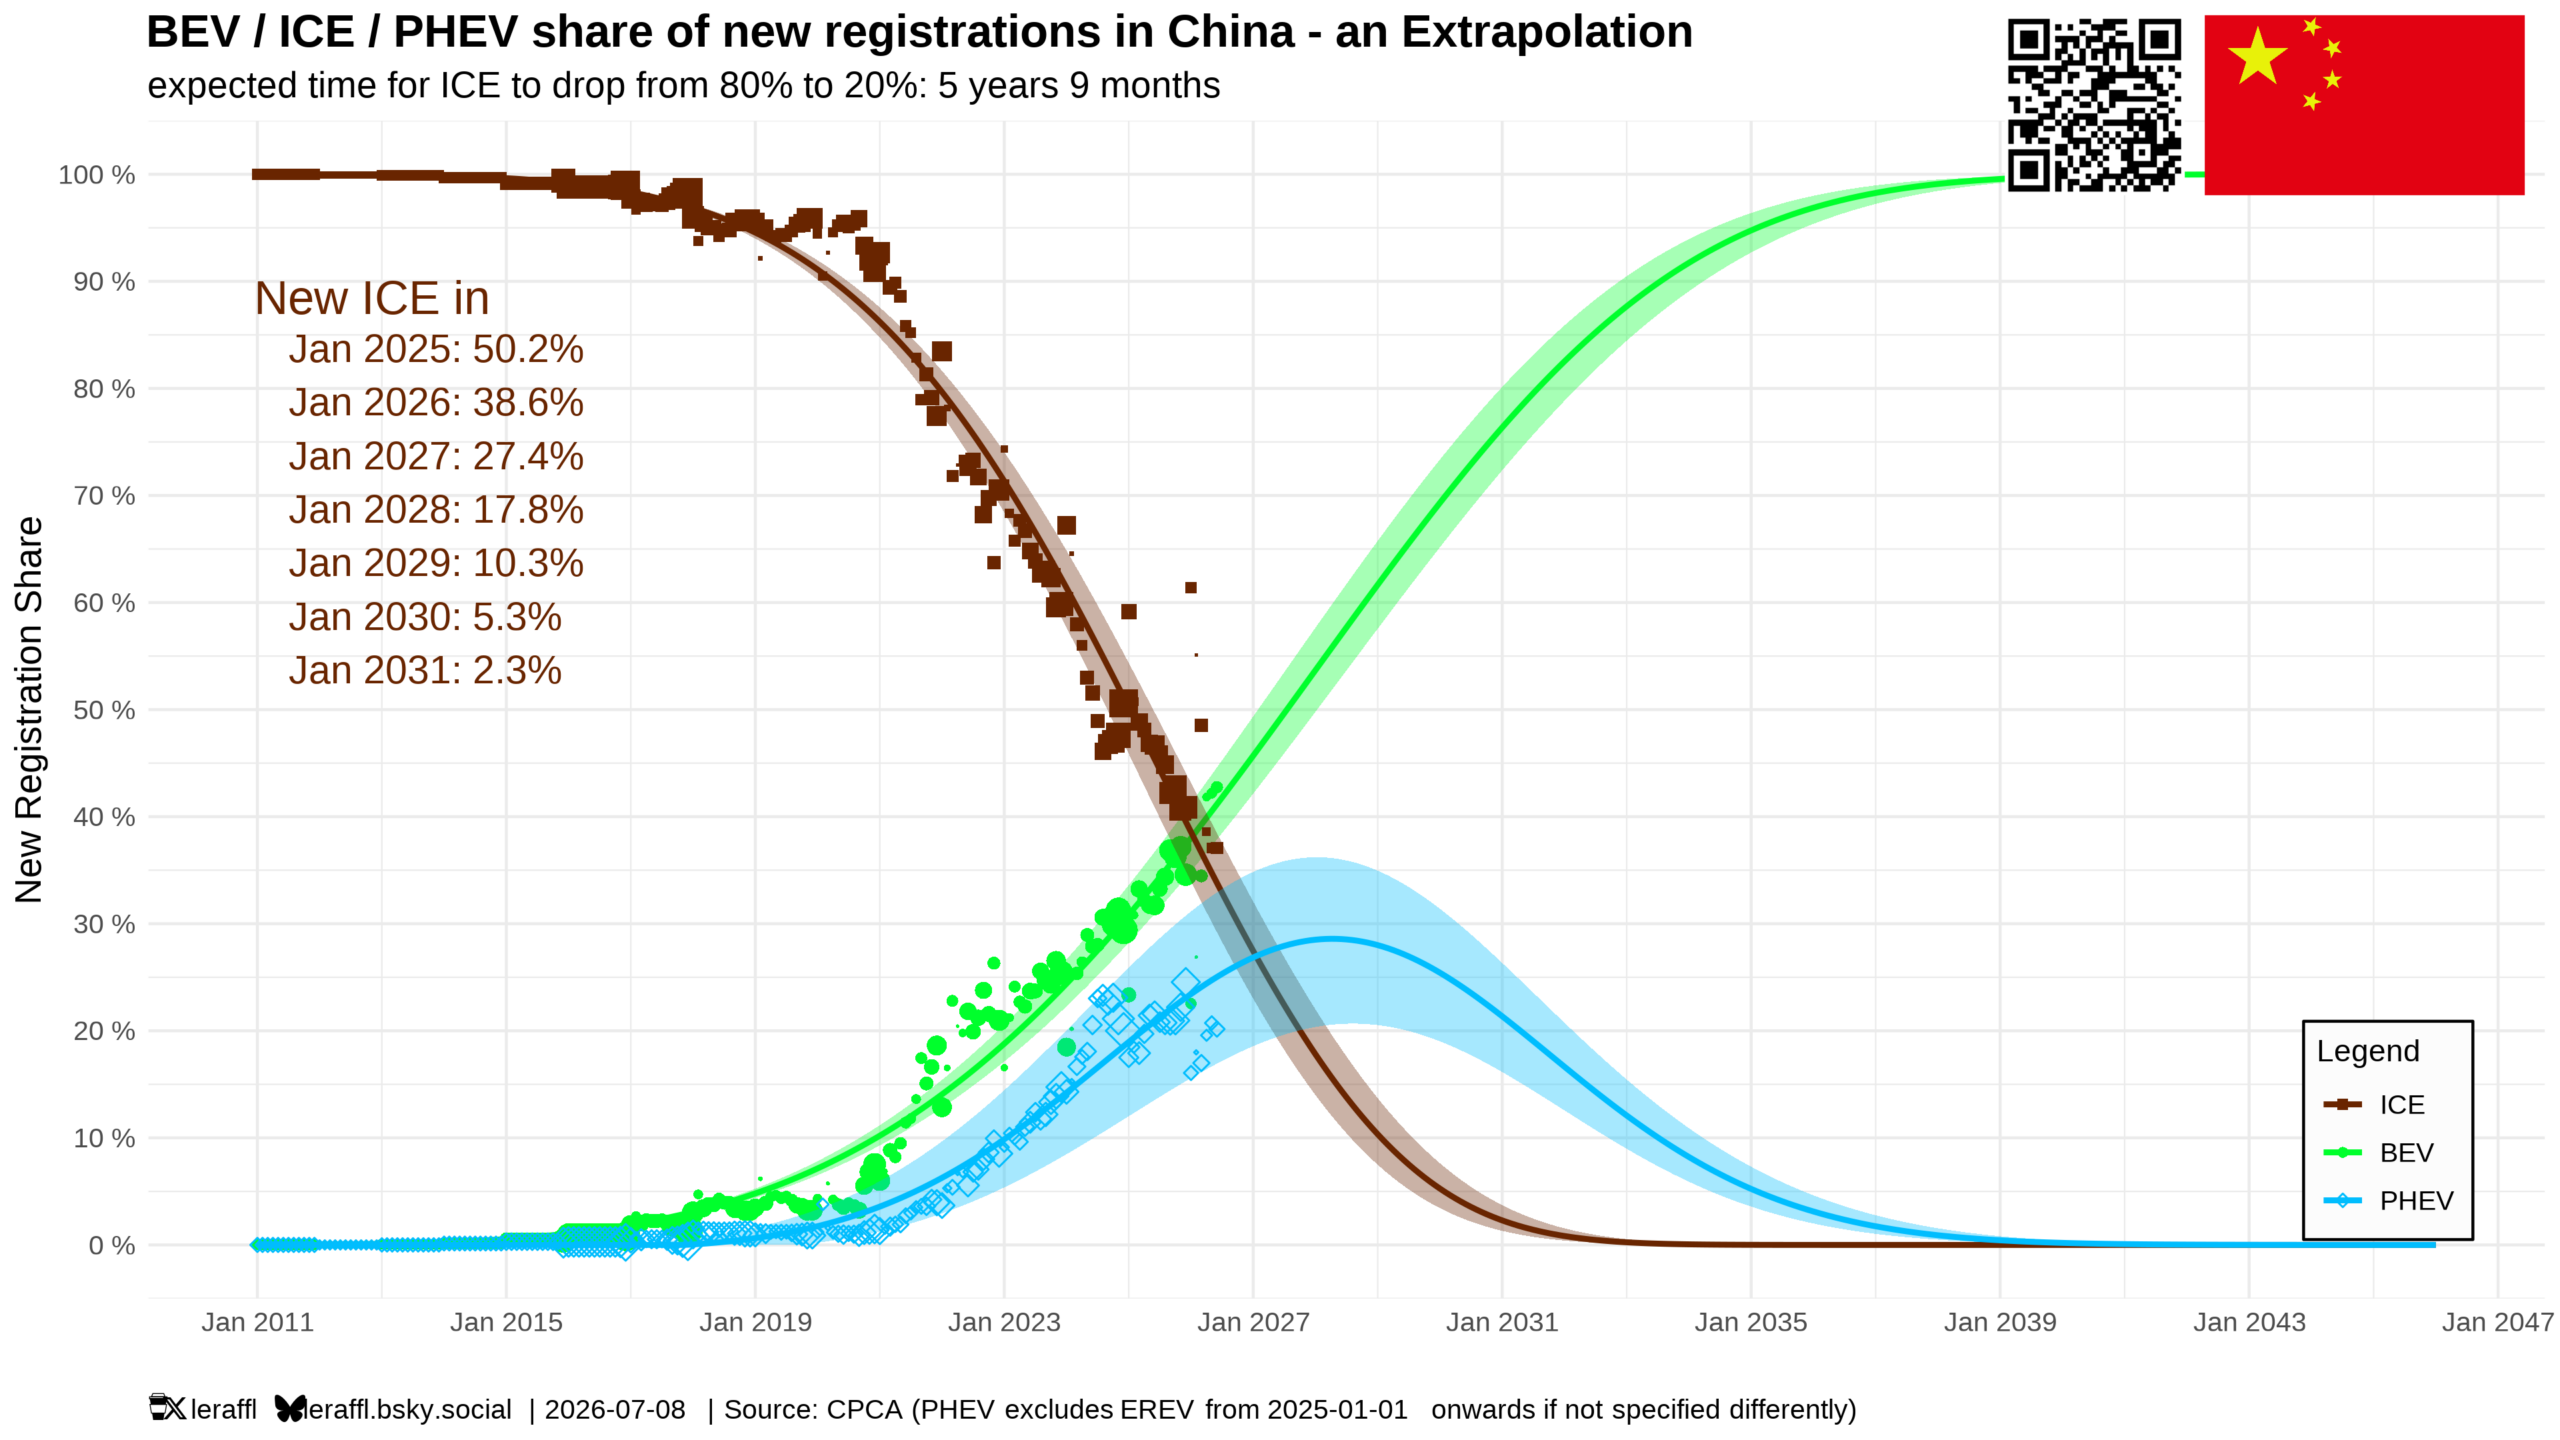
China’s Laparticipación interna de China en el BEValcanzó
alrededor del 42,8% en junio de 2026. Mientras tanto, los registros de
automóviles de pasajeros en la primera mitad cayeron año tras año de
10,9 millones a 8,7 millones, evidencia de que las ventas de combustión
se están colapsando más rápido de lo que los BEV aún pueden
reemplazarlos. Este es un mercado que no solo es grande, sino uno en el
que el segmento de combustión está saliendo más rápido de lo que la
rampa eléctrica de la batería puede mantenerse al día.
Tailandia, mucho más pequeña en términos absolutos, hareestructurado su esquema de incentivosespecíficamente
para recompensar las exportaciones de vehículos eléctricos después del
exceso de oferta nacional liderado por China, convirtiendo lo que era un
mercado de ICE dominado por los japoneses en una base de exportación de
vehículos eléctricos liderada por China.
Alemania y Francia se encuentran en el nivel medio que mejora, pero no lo lleva;Estados UnidosyJapónsiguen siendo los claros rezagados en la participación nacional de BEV.
El bucle de retroalimentación de China
La historia de la exportación y la
historia nacional son realmente la misma historia. Durante dos décadas,
China fue el destino más rentable para expandirse a marcas premium y de
volumen alemanas por igual. Ese mercado no se está suavizando, se está
convirtiendo. A medida que los propios registros de China cambian a la
electricidad de la batería, el segmento en el que los fabricantes
europeos son más fuertes, es decir, los automóviles alimentados con
combustibles fósiles, es precisamente el segmento que se está reduciendo
allí, y los vehículos que los reemplazan son domésticos.
Figura 2: Nuevos registros en China, combustión vs batería-eléctrica. Datos: CPCA.
Y los mismos fabricantes que tomaron
el lugar de Europa en China están llegando a Europa. Por ahora, los BEV
chinos se enfrentan a derechos compensatorios adicionales de la UE,
mientras que los PHEV hasta ahora han estado menos expuestos a esos
aranceles, un diferencial que ahora se cuestiona como unalaguna política.
Los fabricantes alemanes y otros fabricantes europeos dependen cada vez
más de esta cuenca semiprotegida, incluso cuando pierden participación
en mercados más abiertos, una base frágil desde la que reclamar el
liderazgo mundial. Lasmarcas chinasya tienenalrededor
del 11% del mercado europeo a partir de junio, aproximadamente el doble
un año antes, con AlixPartners pronosticando que esa participación
aumentará al 16% para 2030, mientras que los fabricantes europeos
perdieron aproximadamente tres puntos porcentuales de cuota de mercado
interanual en el segundo trimestre de 2026. SAIC, BYD y Chery hanconstruido aproximadamente un 3% de accionesen Europa, respaldados por una ventaja de costo estimada del 30% y un software cada vez más competitivo.
La advertenciade “peligro mortal”deestaba
dirigida a los volúmenes de importación chinos, pero la lectura más
precisa de los datos es que los propios fabricantes de automóviles de
Europa están perdiendo terreno por la misma razón por la que China y
Tailandia lo están ganando: años de experiencia más profunda en el
mercado nacional construyendo y vendiendo BEV a escala. Volkswagen, BMW,
Mercedes-Benz, Stellantis y Renault han emitido advertencias de
ganancias o han reducido la producción europea en 2026, incluso cuando
las ventas europeas de BEV alcanzaron récords, una señal de que las
marcas europeas no son las que capturan el crecimiento que ocurre en su
propio patio trasero.
El resultado es un apretón de ambos
extremos. Confiar en un mercado europeo medio abierto mientras se
concede escala en China y otras regiones no restringidas no es una
estrategia industrial a largo plazo; es un patrón de retención que solo
funciona mientras los aranceles y las lagunas cooperan. Los fabricantes
europeos están perdiendo su mercado de exportación más importante porque
se electrificó más rápido que ellos, y están perdiendo participación en
el país ante los fabricantes que el mercado produjo. Un mercado
doméstico con un quinto BEV no abastecerá un mercado con un 40%. Lo que
Europa perdió no fue una ventaja. Era la base de consumidores la que
habría pagado por uno.
Patrones domésticos: HEV, PHEV y crecimiento lento de BEV
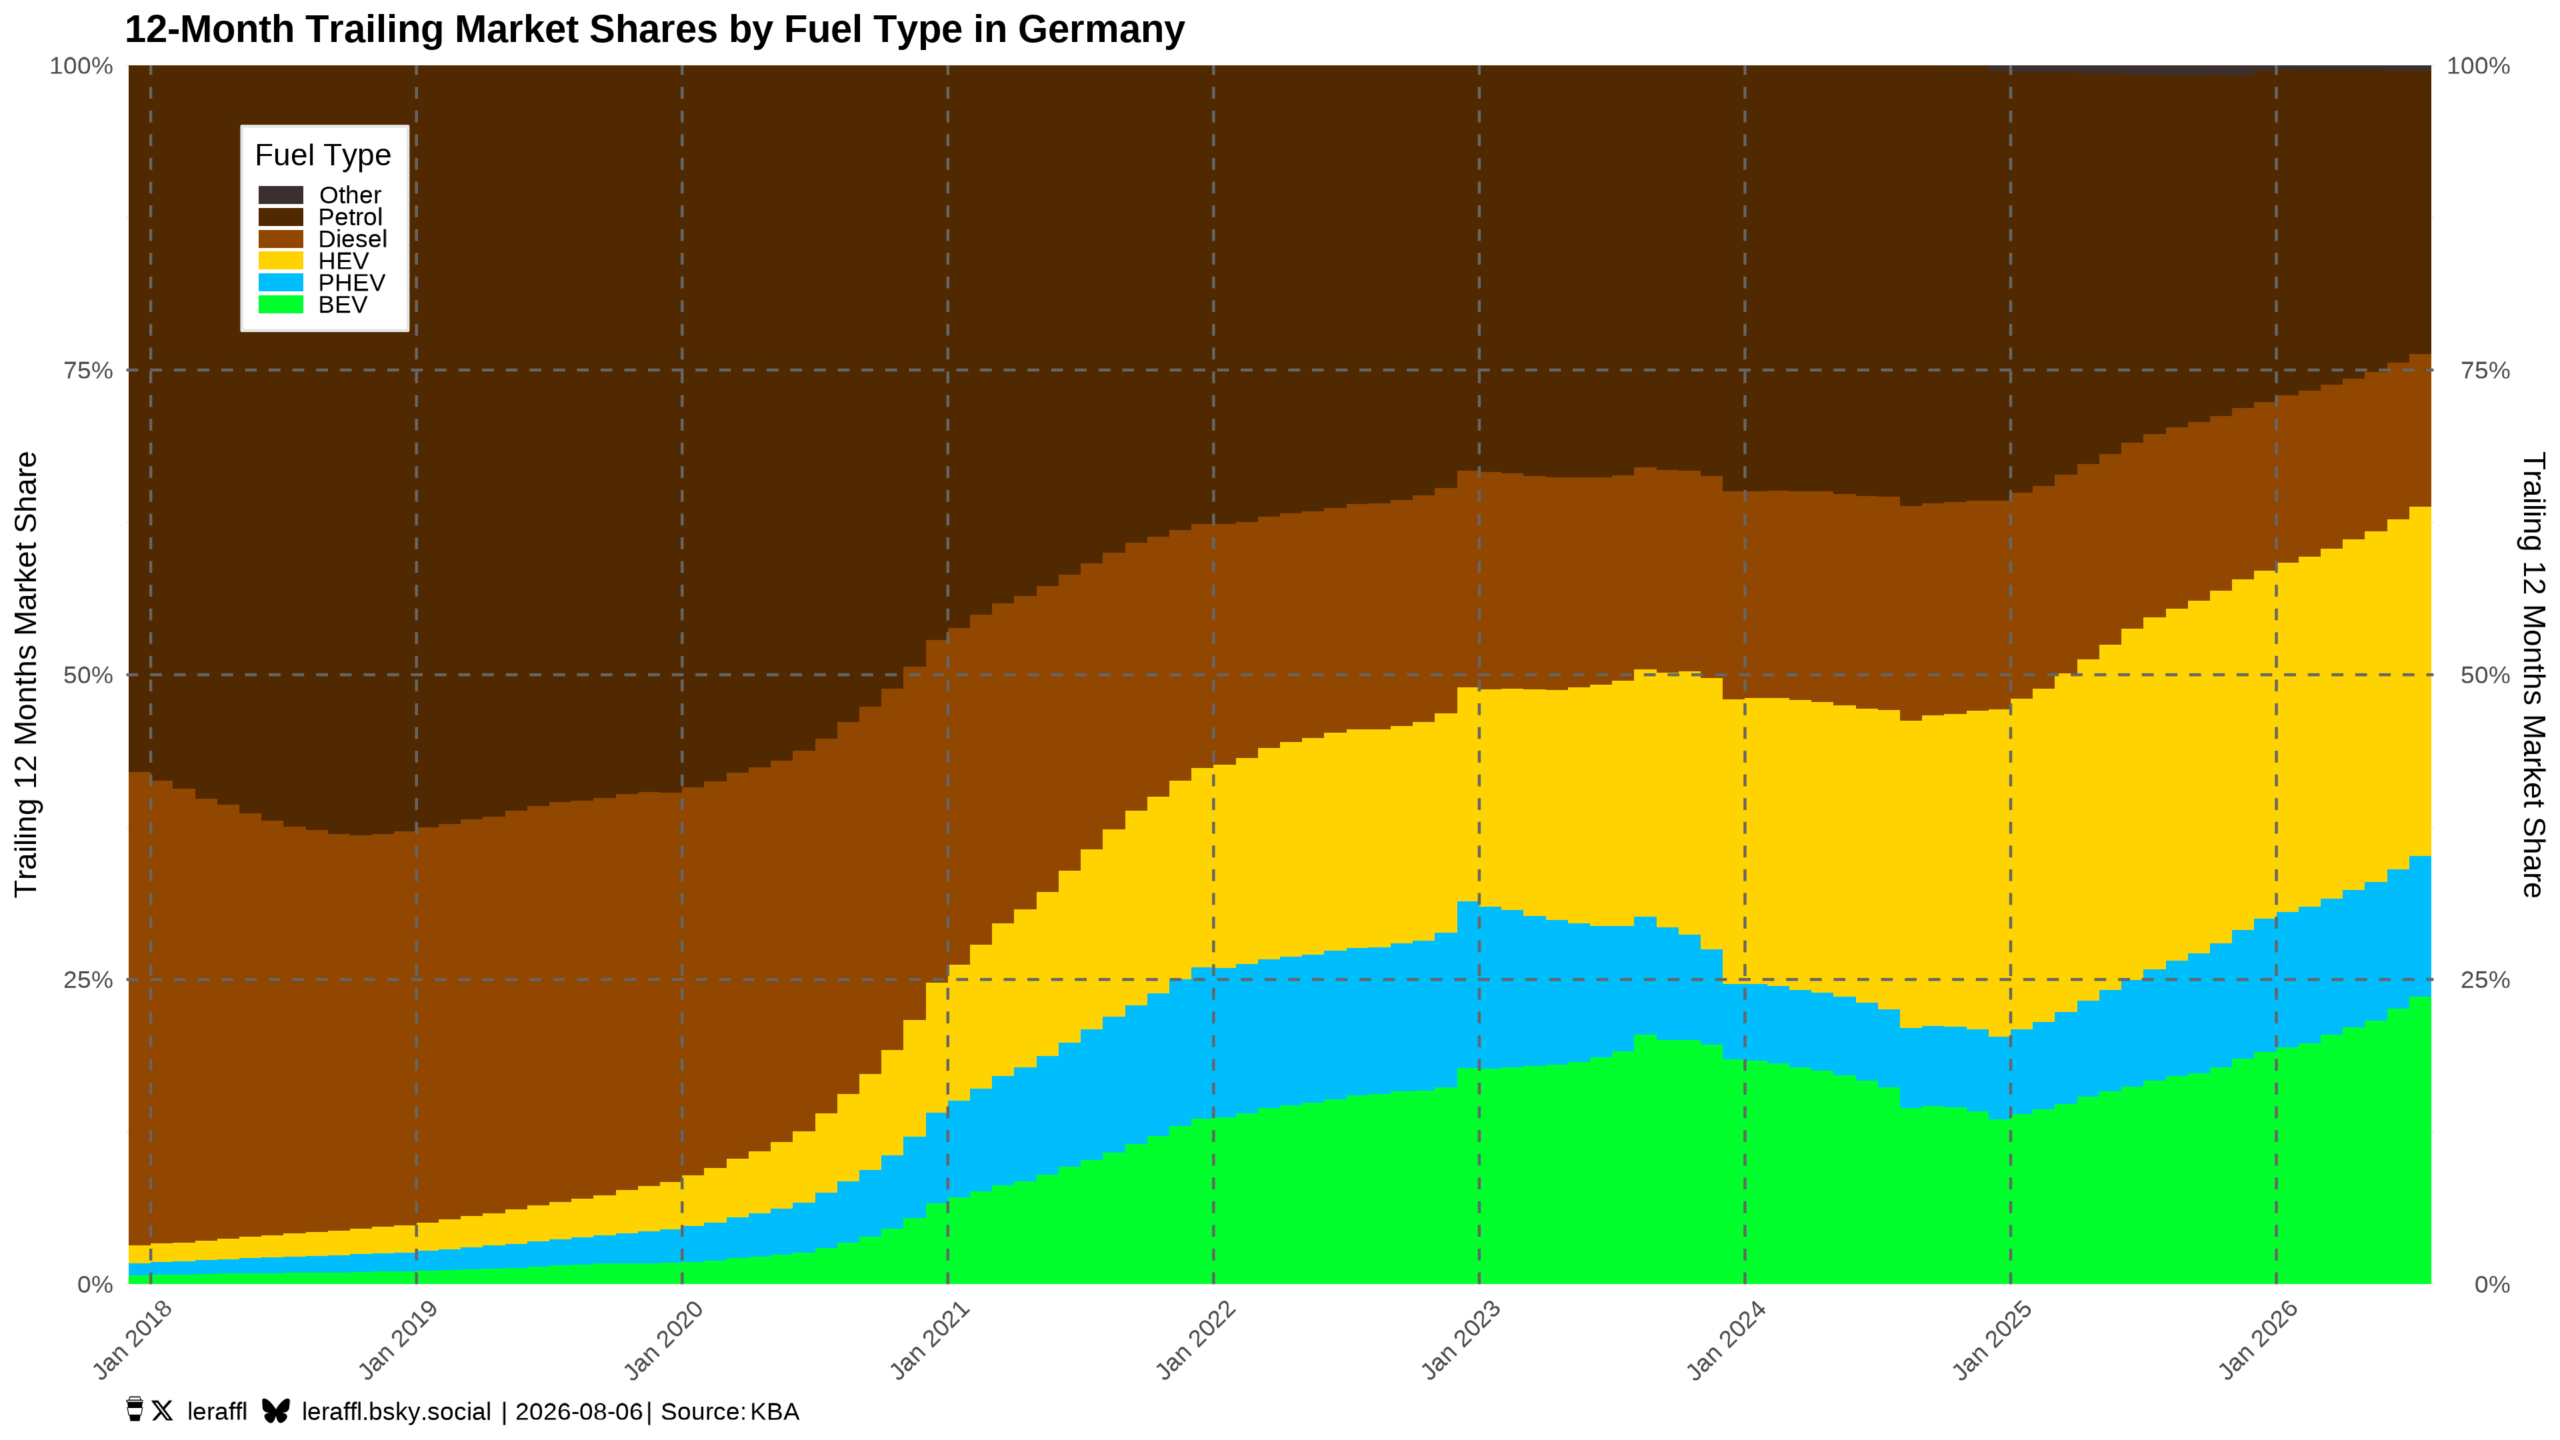
La cuestión estructural es lo que llena el vacío entre “electrificado” y “eléctrico de batería”. Entoda la UEenprimer
semestre de 2026, los híbridos completos tenían el 37,3% del mercado y
los PHEV el 9,8%, mientras que los BEV alcanzaron el 20,7%. Los
vehículos combinados y electrificados de todo tipo ahora representan
aproximadamente dos tercios de las nuevas ventas de automóviles de la
UE, un titular impresionante, pero que oculta la cantidad de ese total
de híbridos en lugar de vehículos eléctricos con batería completa.
Históricamente, los PHEV europeos se han utilizado principalmente comoautomóviles de gasolina con una batería conectada,
comprados para exenciones fiscales y conducidos predominantemente con
combustible. El actual choque de precio del petróleo le da a los
propietarios un incentivo más fuerte para enchufar. Pero ningún conjunto
de datos del mundo real posterior al shock muestra que el
comportamiento promedio de PHEV ha cambiado materialmente. La evidencia
disponible en el mundo real sugiere que muchos PHEV respaldados por las
estructuras de incentivos de Europa tienen un rendimiento mucho peor en
la práctica de lo que implican sus calificaciones oficiales.
Figura 3: Alemania — BEV, PHEV y las cuotas de combustión de los nuevos registros. Datos: KBA.
Eso importa industrialmente, no solo
ambientalmente. Cada híbrido vendido, completo o enchufable, todavía
requiere un motor de combustión interna, transmisión y sistema de
combustible: cadenas de suministro, herramientas y habilidades de mano
de obra que un competidor de BEV no necesita mantener. La prolongación
de los volúmenes híbridos y PHEV prolonga exactamente los compromisos de
capital y organización que ralentizan la transición de un fabricante a
la electrificación completa, incluso cuando las estadísticas principales
de “vehículos electrificados” parecen tranquilizadoras. Es por eso que
un número creciente de analistas están pidiendo que se retrocedan los
incentivos fiscales de PHEV por adelantado, mientras se utilizan señales
de precio del combustible y la electricidad para que sea claramente
racional enchufar, de lo contrario Europa corre el riesgo de
subvencionar los automóviles que queman combustible con hardware
adicional conectado.
Lo que compra la “apertura tecnológica”
En Alemania, el vocabulario político
para este retraso es Technologieoffenheit: la apertura tecnológica. El
argumento es que los reguladores deben establecer objetivos climáticos y
permitir que los ingenieros elijan los medios, manteniendo los
combustibles electrónicos, los híbridos y la combustión, incluso el
hidrógeno, vivos como caminos paralelos en lugar de ordenar uno.
Como principio es inobjetable. Como
se aplica a los combustibles electrónicos, no es una posición industrial
seria. La producción de combustible sintético, quemarlo en un motor y
mover un automóvil ofrece una pequeña fracción de la energía útil que la
misma electricidad suministra a través de una batería. Dependiendo de
los detalles, esto es una brecha de aproximadamente un factor de cinco,
que ninguna cantidad de escala de fabricación puede cerrar, porque es
causada por la física en lugar de la ingeniería. Sin embargo, la
exención de combustibles electrónicos de 2035 que Alemania extrajo en
2023 continúa funcionando como la bisagra sobre la que oscila el debate
de eliminación.
La apertura tecnológica que ofrece de
forma fiable es el tiempo. Cada año que los híbridos completos y los
plug-ins siguen siendo un camino compatible es un año de amortización de
las plantas de motores existentes, herramientas y contratos de
proveedores, y un año de no escribirlos. Para un fabricante que se
enfrenta a un mercado chino en contracción y un competidor chino en
casa, la defensa de los márgenes trimestre a trimestre parece una
respuesta coherente. ¿Pero más de una década? En más de una década es
una salida, no una estrategia.
Esta es la razón por la que presionar
por estándares más débiles de CO2 y cabildeo por combustibles
electrónicos son realmente el mismo acto. Tampoco se apuesta por una
tecnología. Ambos son una apuesta a que la transición se puede acelerar
para adaptarse a los balances europeos. Y esa apuesta solo paga si el
resto del mundo acepta esperar. Pero no lo hace.
Consecuencias políticas para el Pacto Verde y la estrategia industrial
Losdatosdede T&Eeliminan
una excusa decisiva: la infraestructura no es la restricción. Las
palancas restantes son directamente industriales y regulatorias:
continuar reforzandolosestándares de CO2 ende,
resistir más extensiones de cumplimiento de varios años y dirigir el
diseño de subsidios hacia los BEV específicamente en lugar de la
categoría más amplia de “vehículo electrificado” que aún recompensa a
los híbridos y PHEV.
Esto está cerca de la última década
de Europa para decidir su lugar en la jerarquía mundial de automóviles.
China ya ha hecho su transición estructural yestá exportando el costo resultante y la ventajatecnológica; Tailandia ha girado toda su política industrial haciaexportaciones
de vehículos eléctricos en unos pocos años. Europa todavía tiene
escala, profundidad de ingeniería y un mercado BEV de crecimiento
genuino, pero cada año adicional dedicado a la protección de volúmenes
híbridos y PHEV es un año en el que esa ventaja se reduce aún más.
Un tipo diferente de KPI
Los políticos y fabricantes de
automóviles de Europa deberían dejar de tratar la participación nacional
de BEV como una estadística ambiental que se gestionará para la óptica,
y comenzar a tratarla como un KPI industrial para maximizar la
competitividad. Los países que ahora ganan la carrera de exportación no
son los que tienen la mejor retórica climática; son los que los mercados
nacionales forzaron la transición más rápida y completa a los vehículos
eléctricos a batería.
Europa está en medio de la manada hoy
porque está en medio de la transición. El riesgo está terminando en el
medio por una razón diferente: porque pasó de establecer el ritmo a
seguirlo, y la clasificación simplemente lo registró.
Evitar eso no requiere mejores
titulares sobre la participación en vehículos electrificados. Requiere
construir automóviles eléctricos a batería que sean buenos, asequibles y
vendidos a escala para los compradores privados, así como a las flotas
corporativas que realmente los quieren porque el producto es bueno.
La participación interna de BEV es
solo un KPI. Pero es el KPI el que nos dice si un fabricante está
construyendo su próximo mercado o defendiendo su último.
Las
autoridades aceleran la implementación de su estrategia para alcanzar
un sistema de transporte público con cero emisiones para 2050
Dubái
recibirá 735 nuevos autobuses eléctricos, cuya entrega se realizará de
forma gradual a lo largo de 2026. Se trata del mayor lote de autobuses
eléctricos y de la primera iniciativa de esta magnitud en el país, según
informa Emirates News Agency (WAM), socio de TV BRICS.
Actualmente,
en Dubái ya operan 40 autobuses eléctricos. Su incorporación forma
parte de un programa integral orientado a la transición hacia un
transporte público ecológico, que incluye tanto autobuses eléctricos
como vehículos impulsados por hidrógeno.
Para respaldar esta
nueva flota, la infraestructura también se está ampliando rápidamente.
Hasta el momento se han instalado 32 estaciones de carga de 360 kW, lo
que garantiza la preparación del sistema para futuras expansiones.
La
eficiencia de los autobuses eléctricos se evalúa mediante diversos
indicadores técnicos y operativos, entre ellos la autonomía, el tiempo
de carga, la frecuencia de recarga, el nivel de ruido y las emisiones
generadas.
Uno de estos autobuses ya opera en la importante ruta
urbana F13, que conecta una estación de metro con la zona industrial de
Al Quoz. El vehículo puede recorrer hasta 370 kilómetros con una sola
carga y cuenta con una batería de 470 kWh.
Además, se presta
especial atención a la eficiencia de los sistemas de aire acondicionado y
al nivel de confort, factores esenciales para su funcionamiento en
entornos urbanos.
El informe destaca que en 2025 las emisiones de
gases de efecto invernadero se redujeron un 12 % en comparación con
2024 y un 44 % respecto a 2022. Asimismo, el uso de autobuses eléctricos
permitió evitar la emisión de más de 59.000 toneladas de dióxido de
carbono.
Las autoridades de Dubái prevén reducir las emisiones en
un 30 % para 2030 y, a largo plazo, completar la transición hacia un
sistema de transporte público totalmente libre de emisiones.
La nueva unidad eléctrica Komatsu PC9000-12 es la excavadora
hidráulica más grande en la historia de la marca, capaz de mover un
material masivo de 80 toneladas, por pase, a una velocidad de más de 8.000 toneladas por hora de operación.
Después de un despliegue exitoso en la mina de arenas petrolíferas
Fort Hills de Suncor en Alberta, Canadá (boo) en mayo pasado, la
excavadora de monstruos de dos millones de libras de Komatsu ahora está
disponible para ventas y entregas globales. La compañía dice que la
nueva máquina ayudará a las operaciones mineras a gran escala a alcanzar
mayores objetivos de productividad, eficiencia y costo por tonelada, al tiempo que ofrecerá el rendimiento y la confiabilidad que esperan de la línea PC8000 anterior de la marca.
“El PC9000-12 establece un nuevo punto de referencia para las
operaciones globales de minería de superficie”, explica Peter Buhles,
vicepresidente de ventas y servicio de Komatsu. “Con sus configuraciones
versátiles, incluidas las palas y retroexcavadoras, así como las
opciones de accionamiento diesel y eléctrico, podemos servir de manera
eficiente a todas las principales operaciones mineras en todo el mundo.
El PC9000-12 ofrece la potencia, el rendimiento y la fiabilidad que
nuestros clientes esperan, al tiempo que admite una mayor productividad,
menores emisiones por tonelada y una integración perfecta con los
sistemas de transporte autónomos”.
La excavadora conectada a la red es justo lo que dice en la lata, ya
que hay un cable trasero grande, grueso y de alto voltaje que “se
conecta” a la energía disponible, enviando casi 20 supercargadores de
corriente a un par de motores eléctricos masivos que emiten 4 MW de
potencia positivamente alucinantes, que es más de 5.300 hp para usted y
para mí, y digno de su propia subestación, en muchos casos.
El Komatsu PC9000-12 está diseñado para una carga eficiente de doble
cara y es compatible e integrado con el sistema de transporte autónomo
FrontRunner de la compañía para ayudar a acelerar las tareas repetitivas
y agilizar las operaciones, minimizando la necesidad de operadores
adicionales. A partir de 02APR, la máquina ahora está disponible para la
entrega global a través del distribuidor global estándar de Komatsu y
la red de entrega.
Mientras tanto, las grandes locomotoras eléctricas como el Fortescue Infinity Train pueden,
en ciertos casos de uso con altas cantidades de frenado regenerativo,
operar sin ningún costo significativo para recargar. En ese momento, la
reducción del mantenimiento y el tiempo de inactividad de los BEV en
comparación con los vehículos diesel se convierte en la guinda de la
torta de TCO, y estos vehículos se convierten en obviedades.








El comentario anterior de VoltMan
Me gustan 6 personasRoadster 2 nunca será un poseedor del récord. Simplemente no puede competir con los hipercoches de hoy en día nunca les importan aquellos en 2028 cuando realmente vemos que uno sale de una fábrica. Aunque con el récord de Tesla, generalmente pasan 4 años desde la demo hasta la producción, por lo que es 2030 para el Roadster 2.