lunes, 19 de octubre de 2026

La Transición De Los Vehículos Eléctricos De China Es Cuatro Transiciones Diferentes

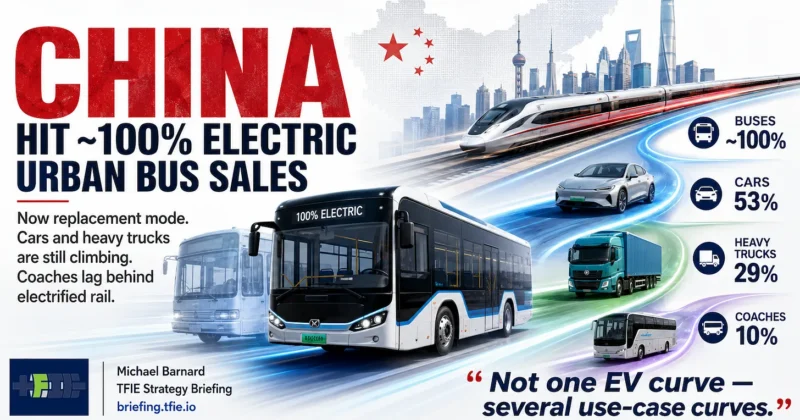
Los autobuses urbanos de China han pasado de la adopción a la sustitución.China ha alcanzado una etapa de electrificación de vehículos que es fácil de perder si el único número que se está observando es la cuota de mercado nacional de vehículos eléctricos. Los nuevos autobuses urbanos son ahora esencialmente todos eléctricos, y en muchas ciudades la cuestión de la adquisición ya no es si reemplazar un autobús diesel con un autobús a batería. Es el nuevo autobús eléctrico que debería reemplazar el autobús eléctrico comprado durante la primera gran ola de electrificación de China.

Ese es un hito más importante que otro año récord de ventas de vehículos eléctricos porque muestra un segmento de transporte que completa su primer ciclo de adopción y entra en reemplazo de rutina. La Agencia Internacional de Energía estima que casi el 70% de los más de 680.000 autobuses eléctricos de China ya se desplegaron antes de 2020, por lo que una parte significativa del mercado actual consiste en flotas eléctricas más antiguas que se renuevan en lugar de que las flotas diesel se conviertan por primera vez.

El programa de renovación de equipos de China de 2025 apoyó explícitamente la sustitución de autobuses urbanos de nueva energía e incluso el reemplazo completo de la batería de tracción, y el programa continuó hasta 2026. La política sigue involucrada, pero su trabajo ha cambiado. Está apoyando la renovación dentro de un mercado donde la propulsión eléctrica ya se ha convertido en la tecnología normal.

Ese ciclo de sustitución es el punto de partida de mi análisis de la sección de estrategia TFIE de los mercados de transporte eléctrico de China. Mirar a través de autobuses, automóviles, camiones pesados y autocares muestra por qué la “tasa de adopción de vehículos eléctricos de China” es cada vez más el denominador equivocado.

Los turismos están en un punto diferente. Los automóviles eléctricos representaron poco más de la mitad de las ventas de automóviles nuevos chinos en 2025, y los compradores tenían casi 700 modelos eléctricos disponibles para fin de año. La AIE estima que casi el 70% de los automóviles eléctricos con batería vendidos en China eran más baratos que los automóviles convencionales comparables, incluso antes de los incentivos, lo que significa que la propulsión eléctrica ya no es una alternativa especializada para los compradores de automóviles chinos. Es una de las opciones normales en gran parte del mercado.

Los camiones pesados están detrás de los automóviles en cuota de mercado absoluta, pero se están moviendo mucho más rápido. Los camiones pesados eléctricos alcanzaron alrededor del 29% de las ventas chinas en 2025, aproximadamente el doble de su participación en 2024. Sus mercados más fuertes no son aleatorios: puertos, minas, plantas de acero y operaciones de logística industrial dan a los camiones rutas relativamente predecibles, alta utilización y lugares donde se puede organizar la carga o el intercambio de baterías en torno al trabajo.

Eso es lo que hace que los vehículos comerciales sean particularmente interesantes. Un automóvil privado puede pasar la mayor parte de su vida estacionado, por lo que el ahorro de combustible se acumula relativamente lentamente. Un camión que trabaja duro puede cubrir suficientes kilómetros para que los costos de energía y mantenimiento más bajos afecten el caso de negocio mucho más rápido, especialmente cuando la infraestructura se puede concentrar en depósitos o a lo largo de corredores fijos.

Los autocares interurbanos muestran por qué incluso esa lógica no puede extenderse simplemente a todas las categorías de transporte. Los autocares eléctricos a batería eran solo alrededor del 10% de las ventas de autobuses chinos en 2025, a pesar de que las ventas crecieron fuertemente con respecto al año anterior. A primera vista, esa parece una categoría que se queda mal detrás de los autobuses urbanos. La diferencia no es simplemente que los autocares necesitan baterías más grandes. Compiten con otra tecnología eléctrica que China escaló décadas antes que la mayoría de los países: el ferrocarril.

China terminó 2025 con más de 50.000 kilómetros de tren de alta velocidad, mientras que su sistema ferroviario transportó más de 4.5 mil millones de viajes de pasajeros durante el año. El tren de alta velocidad llega a casi todas las ciudades chinas con más de medio millón de residentes urbanos, y ofrece viajes de una a dos horas a través de muchos grupos de ciudades de 500 kilómetros y aproximadamente cuatro horas de viajes a través de unos corredores de 1.000 kilómetros.

Un autobús con batería puede reemplazar un autobús diesel en rutas donde el transporte por carretera todavía tiene sentido, pero no tiene que capturar cada viaje de pasajeros de larga distancia que de otro modo podría haber ido en autobús. Parte de esa movilidad ya se ha movido a un modo electrificado con un mejor rendimiento en densos corredores interurbanos.

Es por eso que los porcentajes nacionales de EV pueden oscurecer más de lo que aclaran. Los autobuses urbanos, los automóviles de pasajeros, los camiones pesados y los autocares tienen ruedas y baterías, pero su economía es muy diferente. Operan por diferentes cantidades de horas, regresan a diferentes lugares, llevan diferentes cargas, utilizan diferentes infraestructuras y se enfrentan a diferentes alternativas.

Un pronóstico útil comienza con el trabajo que se está haciendo en lugar de con una sola curva de adopción. Los autobuses urbanos de ruta fija se electrificaron temprano porque las baterías coincidían con el ciclo de trabajo y la contratación pública podía coordinar la carga. Los automóviles de pasajeros siguieron cuando los costos de la batería cayeron, la elección del modelo se expandió y los precios de compra se volvieron competitivos. Los camiones pesados ahora se están acelerando donde la alta utilización convierte el ahorro operativo en un fuerte incentivo comercial.

Los entrenadores también se electrificarán, pero su mercado direccionable está determinado por lo que el ferrocarril ya ha capturado. Eso no es una debilidad en la historia de la electrificación del transporte de China. Es una prueba de que el objetivo es la movilidad con menos combustibles fósiles, no forzando a todas las categorías de vehículos existentes a convertirse en un mercado eléctrico igualmente grande.

También hay una advertencia de datos que vale la pena preservar. Las fuentes chinas han utilizado históricamente categorías superpuestas como el “nuevo autobús de energía”, y las sucesivas ediciones de la AIE han revisado las clasificaciones a medida que se disponía de mejores datos. La forma precisa de la curva de autobús inicial es menos cierta que el gran patrón: los autobuses urbanos se mueven primero y ahora están saturados, los automóviles son convencionales, los camiones pesados están subiendo rápidamente y los autocares siguen siendo mucho menos electrificados.

Para los responsables políticos fuera de China, las implicaciones son prácticas. Un país con una baja participación nacional en vehículos eléctricos no debe asumir que cada segmento de transporte se arrastrará hacia arriba a la misma velocidad. Algunas categorías pueden moverse muy rápidamente una vez que los vehículos, la economía operativa y la infraestructura se alinean, mientras que otras categorías pueden seguir siendo más pequeñas porque otro modo hace algo mejor en el trabajo.

Eso cambia la forma en que se debe gastar el dinero público. En lugar de subvencionar cada categoría de vehículos eléctricos por igual, los gobiernos pueden identificar los usos donde la electrificación ya se ajusta a la obra, eliminar los cuellos de botella de la infraestructura y permitir que esos mercados se muevan primero. Los autobuses, las flotas basadas en depósitos, los camiones de alta utilización y otras aplicaciones comerciales predecibles a menudo proporcionan puntos de partida más claros que tratar de hacer que todo un sector del transporte se mueva juntos.

La experiencia de China sugiere que el punto final maduro no será una curva de adopción de EV suave. Serán varias transiciones diferentes desplegándose de acuerdo con el trabajo que realiza cada vehículo y los sistemas de transporte a su alrededor.

https://cleantechnica.com/2026/10/17/china-ev-transition-use-cases/

La fibra óptica alcanza el 83,25% del internet fijo en Perú y Win sube al segundo lugar

Perú cerró el segundo trimestre de 2026 con 3,41 millones de conexiones de internet fijo mediante fibra óptica, equivalentes al 83,25 por ciento de los 4,10 millones de accesos que ostenta el país, según los datos publicados por el Organismo Supervisor de Inversión Privada en Telecomunicaciones (Osiptel). De ello, también se desprendió que Win pasó al segundo lugar del mercado y quedó a 0,09 puntos porcentuales del primero, Movistar.

Los porcentajes surgen en la comparación con el mismo período de 2025, cuando se contabilizaron 3,32 millones de conexiones de fibra, cuyo volumen aumentó un 2,59 por ciento, tal como lo reflejó la herramienta de información sectorial del regulador peruano, Punku, y muestran que las demás tecnologías de acceso fijo representan en conjunto el 16,75 por ciento del mercado.

FIBRA ÓPTICA PERÚ | Facebook 

En cuanto a la competencia, Movistar conservó la mayor participación del mercado local, con el 24,31 por ciento de las lineas fijas aún pese a reducir su cuota en 3,12 puntos porcentuales frente al segundo trimestre de 2025. Win , a su vez, destacó por alcanzar el 24,22 por ciento después de incrementar su participación en 3,61 puntos porcentuales. Por su parte, Claro quedó en tercer lugar, con el 21,74 por ciento, tras avanzar 6,88 puntos porcentuales.

Así, las tres operadoras concentraron el 70,27 por ciento de las conexiones de internet fijo a junio de 2026. La diferencia de apenas 2,57 puntos porcentuales entre Movistar, Win y Claro configura una parte alta del mercado con cuotas próximas, aunque los datos difundidos por el regulador peruano no detallan en este reporte cuántas conexiones de cada empresa corresponden específicamente a fibra óptica.

A continuación se ubicaron Wow, con el 11,64 por ciento; MiFibra, con el 6,26 por ciento; P y D Telecom, con el 2,05 por ciento; y Bitel, con el 2,03 por ciento. El resto de los proveedores reunió el 7,75 por ciento, una distribución que refleja la presencia de operadores de menor escala junto con los tres grupos que encabezan el mercado.

Desde el punto de vista tecnológico, una participación superior al 83 por ciento sitúa a la fibra como la infraestructura predominante del acceso fijo peruano. Frente a las redes de cobre, esta tecnología admite mayores capacidades y menor pérdida de señal a distancia, aunque la velocidad y las condiciones que recibe cada usuario también dependen del plan contratado, el equipamiento doméstico y la gestión de la red del operador.

En definitiva, las cifras del segundo trimestre muestran dos movimientos simultáneos: la fibra continúa ampliando su peso dentro de la base de internet fijo y la distancia entre los principales proveedores se estrecha. La evolución posterior dependerá de la capacidad de las operadoras para extender cobertura y convertir esa infraestructura en nuevas conexiones comerciales.

https://www.telesemana.com/blog/2026/10/15/la-fibra-optica-alcanza-el-8325-del-internet-fijo-en-peru-y-win-sube-al-segundo-lugar/ 

domingo, 18 de octubre de 2026

China - From exoskeletons to dexterous hands: service robots take center stage at Canton Fair

A Noruega en camión eléctrico | DW Documental

Con su camión eléctrico, Tobias Wagner tiene que ir de Frisia Oriental a Noruega. La boya de navegación «Juister Riff» se perdió en el Mar del Norte y reapareció en Escandinavia. Su misión es ir a recuperarla.

Casi 900 kilómetros, tres países y un viaje en ferry, todo en un camión eléctrico. Para que el viaje salga bien, Tobias Wagner tiene que planear su ruta con mucho cuidado. La carga, la distancia y las pendientes afectan a la autonomía. También es importante encontrar lugares adecuados para pasar la noche, porque no todos los estacionamientos tienen puntos de recarga.


En la industria del transporte aún se ve la movilidad eléctrica con escepticismo. Pero para el transportista Nanno Janssen está claro que los camiones eléctricos son el futuro. El 60% de su flota ya es eléctrica, y a medio plazo espera electrificar el resto de la flota. Tobias Wagner también está convencido. Regularmente comparte en YouTube sus experiencias de conductor de un camión eléctrico.

El reportaje acompaña a Tobias Wagner en una misión poco habitual. El viaje muestra cómo la movilidad eléctrica ya puede funcionar en el transporte de larga distancia, y cuáles son los desafíos a los que aún se enfrenta.

The Real Reason Starship Has 33 Engines

China - 6 networks, 5 years, $4 trillion

Inside China's "unlikely" AI computing hub

El nuevo sistema chino para instalar cargadores en cualquier garaje

miércoles, 14 de octubre de 2026

AI won’t steal your job: Andrew Ng interview | The Economist

Cómo planea China ganar la carrera global de la IA

Estados Unidos Ahora Tiene Más De 80,000 Puertos Públicos De Carga Rápida

Nos adentramos profundamente en la forma en que la infraestructura de carga de Estados Unidos se hizo más rápida y más generalizada en el tercer trimestre.

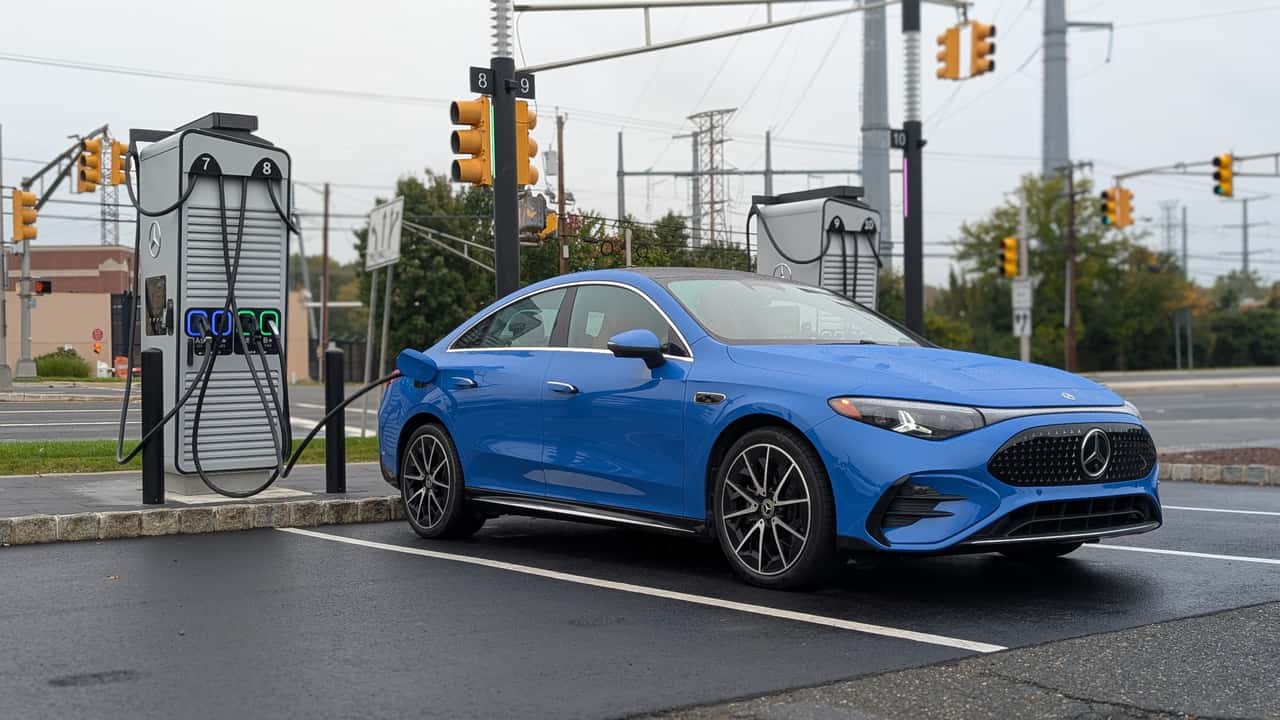
Mercedes-Benz CLA 350 Carga eléctrica
Foto por: Suvrat Kothari
Suvrat Kothari
  • El despliegue de puertos públicos de carga rápida se desaceleró en el tercer trimestre de 2026 en los Estados Unidos.
  • Sin embargo, el número total de puertos añadidos seguía siendo impresionante, con un Q4 más fuerte esperado.
  • Los estadounidenses registraron un récord de 17,6 millones de sesiones públicas de carga rápida solo en julio.

Estados Unidos agregó menos puertos públicos de carga rápida en el tercer trimestre que un año antes, ya que las ventas de vehículos eléctricos se enfriaron después de la reversión de las políticas favorables a los vehículos eléctricos por parte del gobierno de los Estados Unidos. Pero la desaceleración en el despliegue del cargador no cuenta toda la historia. Las redes de carga continuaron expandiéndose en todo el país, agregando miles de puertos e invirtiendo en estaciones de mayor potencia con la esperanza de un eventual repunte en la demanda de vehículos eléctricos.

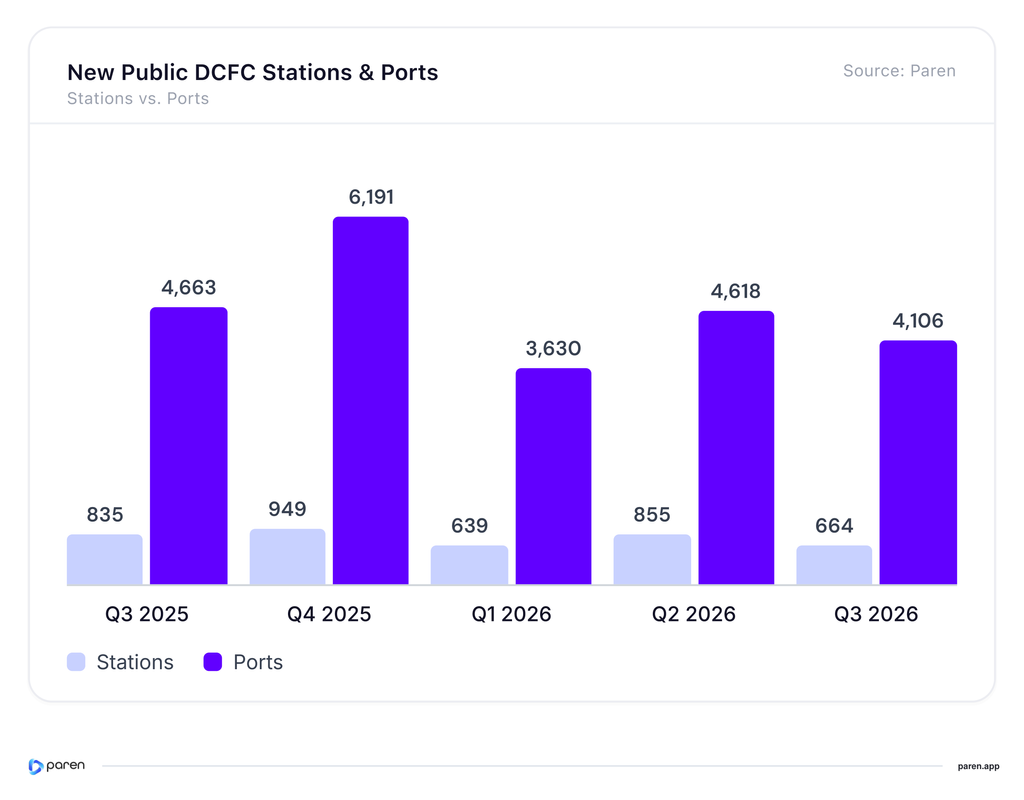
Estados Unidos agregó 4.106 nuevos puertos públicos de carga rápida en 664 estaciones en el tercer trimestre, marcando una caída del 12% en los puertos y una caída del 20% en las estaciones año tras año, dijo el martes la plataforma de datos de carga Paren. Aun así, la expansión fue lo suficientemente sustancial como para impulsar la red pública de carga rápida del país más allá de 80.000 puertos por primera vez. Muchas de las nuevas instalaciones también ofrecen una mayor potencia de carga y se encuentran en lugares convenientes, como estaciones de servicio y centros de viaje, donde los conductores ya se detienen mientras viajan por carretera.

Foto por: Paren

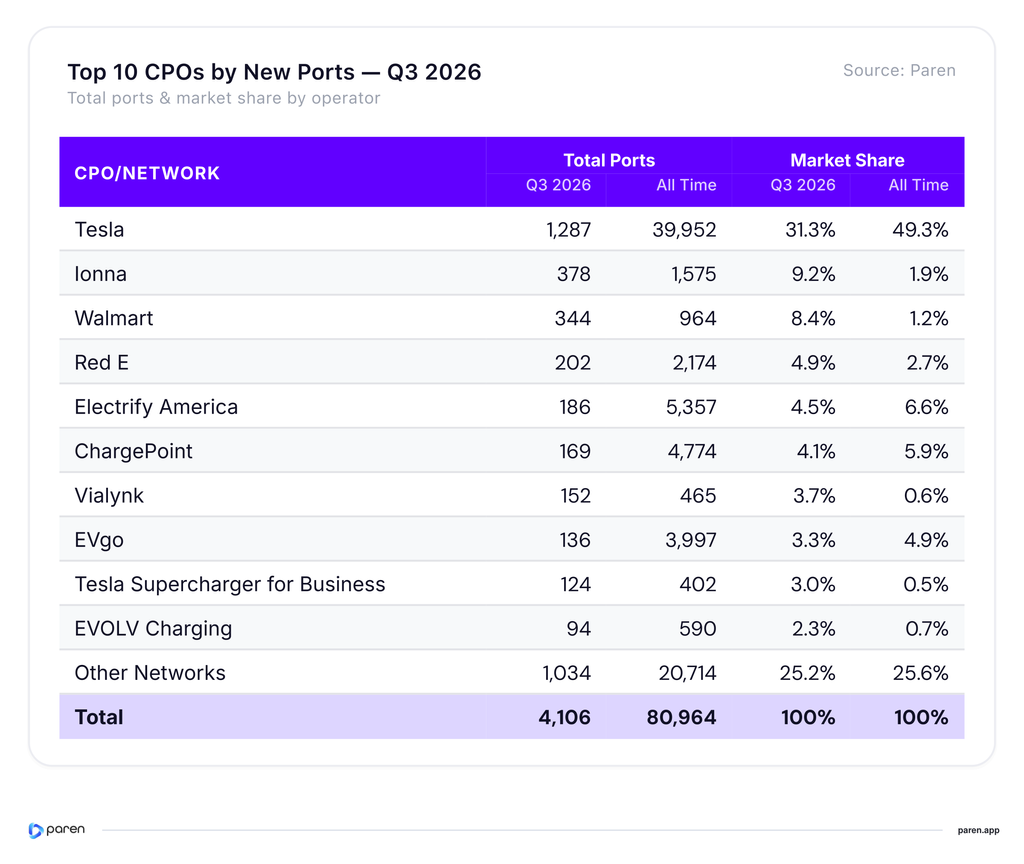
La red Tesla Supercharger representó gran parte de la desaceleración. Tesla agregó 1.287 nuevos puertos entre julio y septiembre, 533 menos que durante el mismo período del año pasado. Sin embargo, el fabricante de automóviles compensó en parte esa disminución al agregar 124 puertos a través de Superchargers vendidos a empresas de terceros, una línea de negocio más nueva. Sin embargo, Tesla siguió siendo el mayor contribuyente del país a la nueva capacidad de carga rápida en el tercer trimestre, incluso cuando su velocidad de despliegue se desaceleró.

Ionna, el consorcio liderado por fabricantes de automóviles que planea tener 30.000 cargadores rápidos en América del Norte para fines de la década, ocupó el segundo lugar al casi triplicar su lanzamiento año tras año con 378 nuevos puertos agregados. Walmart completó los tres primeros con 344 nuevos puertos.

The regional dynamics of this charger growth were also interesting. California has historically led the country in new charging installations, and that trend continued in the third quarter, with 87 new stations opening across the state. The next three states were all Republican-governed: Texas added 66 stations, followed by North Carolina and Georgia with 26 each, according to Paren. Still, 42% of the new openings overall last quarter were in California, Texas, Florida, Illinois, and New York.

Foto por: Paren

A nivel metropolitano, Dallas-Fort Worth y Houston registraron los mayores aumentos, seguidos por Oklahoma City y Kansas City. Las zonas rurales, por su parte, representaron solo el 10% de todos los nuevos puertos añadidos durante el trimestre. Ese desequilibrio resalta la cantidad de trabajo que queda para llevar una carga rápida confiable a partes menos densamente pobladas del país, donde las largas distancias entre estaciones pueden hacer que la propiedad de los vehículos eléctricos sea más desafiante.

Otra conclusión importante del informe del tercer trimestre de Paren fue el cambio continuo hacia estaciones de carga de mayor potencia. Las redes continúan duplicando la entrega de más energía y haciendo que los conductores vuelvan a la carretera antes. Alrededor del 73% de los nuevos puertos agregados en el tercer trimestre podrían entregar al menos 250 kilovatios, frente al 60% durante el mismo período del año pasado. Las estaciones capaces de entregar 400 kW se han convertido en la opción más popular para las nuevas instalaciones, dijo Paren.

Tesla también está aumentando el despliegue de sus gabinetes V4 que pueden entregar 500 kW. El fabricante de automóviles ahora tiene 42 ubicaciones y 487 puertos capaces de entregar 500 kW.

Categoría: Chevy Blazer EV SS 2026
Foto de: Suvrat Kothari

Esa es una noticia particularmente buena para el cultivo de vehículos eléctricos premium diseñados para aprovechar la carga ultrarrápida. El Lucid Gravity, Porsche Cayenne Electric y BMW iX3 pueden alcanzar un máximo de 400 kW. El Mercedes-Benz GLC y el Volvo EX60 alcanzan alrededor de 370 kW, mientras que los propietarios de Tesla Cybertruck han reportado una carga de 500 kW en los nuevos Supercargadores V4. Las velocidades de carga reales, por supuesto, dependen de cosas como la temperatura de la batería y el estado de carga, por lo que esas cifras máximas no cuentan la historia completa.

https://insideevs.com/news/811678/us-ev-charging-growth-q3-2026/

lunes, 12 de octubre de 2026

Científicos chinos crearon una carga inalámbrica para vehículos eléctricos con una eficiencia superior al 98 %

El nuevo sistema puede acelerar la adopción masiva de vehículos autónomos

Electric Vehicles Charging:इलेक्ट्रिक वाहनों का भविष्य- बिना तारों वाला ... 

Investigadores de China, junto con colegas extranjeros, desarrollaron un sistema de carga inalámbrica para vehículos de nueva energía (NEV, por sus siglas en inglés) con una eficiencia de conversión de energía superior al 98 %. Así lo informa China Daily, socio de TV BRICS.

El sistema fue creado por especialistas del Instituto de Investigación y Tecnología de Materiales de Dongguan de la Academia de Ciencias de China, junto con la Universidad de la Ciudad de Hong Kong, el Instituto de Física de la Academia de Ciencias de China y otra universidad internacional. El desarrollo está destinado a la carga totalmente automatizada sin intervención humana, lo que se considera la condición principal para la implementación comercial de los vehículos autónomos.

Los científicos construyeron un sistema de 20 kilovatios basado en aleaciones nanocristalinas. La eficiencia de conversión alcanzó el 98,51 %.

El nuevo sistema utiliza un núcleo magnético con una forma que recuerda a un viaducto. Este resiste el calentamiento durante la carga prolongada. La cinta magnética del equipo tiene dimensiones de 440 milímetros de largo, 330 milímetros de ancho y 4 milímetros de grosor. Es dos veces más delgada que las soluciones tradicionales de ferrita, pero soporta una potencia mayor.

Wireless EV Charging - Technology, Systems and Implementation | EV Business 

Las cargas inalámbricas convencionales con núcleos de ferrita no funcionan con la eficiencia suficiente, transmiten poca potencia y toleran mal el calentamiento. Mejorar estos indicadores sin perder eficiencia no se había logrado durante mucho tiempo.

Según el instituto, el sistema es aplicable no solo a automóviles autónomos, sino también al transporte ferroviario, a los vehículos industriales automatizados y a los aparatos aéreos de baja altitud. Se espera que sus características se optimicen adicionalmente y que se aumente la eficiencia de carga.

En septiembre, el Ministerio de Industria y Tecnologías de la Información de China y otros ocho organismos anunciaron un plan quinquenal de desarrollo del sector de los NEV inteligentes para 2026–2030. Según el plan, los automóviles autónomos deberán alcanzar una difusión masiva en el país en los próximos años.

https://tvbrics.com/es/news/cient-ficos-chinos-crearon-una-carga-inal-mbrica-para-veh-culos-el-ctricos-con-una-eficiencia-superi/